예금이자계산기: 1,000만원 1년 단리·월복리 차이 4천원
1,000만원 1년 연 3%면 단리 30만원, 월복리 약 30만 4천원
연 3%로 1,000만원을 1년 맡기면 단리 이자는 300,000원입니다. 월복리 이자는 약 304,160원입니다. 월복리가 약 4,160원 더 많습니다. 두 금액 모두 세금을 떼기 전(세전) 계산값입니다.
차이가 4천 원대로 작은 이유는 기간이 1년뿐이기 때문입니다. 이자가 원금에 합쳐져 다시 이자를 낳는 횟수가 열두 번밖에 안 됩니다. 금융감독원 금융상품통합비교공시도 저축금액 1,000만원, 예정기간 12개월을 기본 조건으로 두고 단리 이자와 복리 이자를 나란히 보여 줍니다. 이 글도 같은 조건으로 계산했습니다.
단리와 월복리, 계산식 하나씩
단리는 원금에만 이자가 붙는 방식입니다. 금융감독원 공시도 단리를 "원금에 대해서만 약정한 이자율을 적용하여 이자를 지급하는 방식"이라고 설명합니다. 식은 이렇습니다.
원금 × 연이율 × 기간(년)
10,000,000 × 0.03 × 1 = 300,000원
월복리는 매달 붙은 이자에도 다시 이자가 붙는 방식입니다. 한 달 치 이자를 원금에 합친 뒤, 그 합친 금액을 새 원금으로 보고 다음 달 이자를 계산합니다. 식은 이렇습니다.
원금 × (1 + 연이율 ÷ 12)^개월 수 − 원금
연 3%를 12로 나누면 한 달 이율은 0.25%(0.0025)입니다. 괄호 안은 1.0025이고, 이를 12번 곱하면 약 1.030416이 됩니다. 이를 식에 넣으면 다음과 같습니다.
10,000,000 × (1.0025)^12 − 10,000,000 ≈ 304,160원
첫 달 이자는 10,000,000 × 0.0025 = 25,000원입니다. 둘째 달에는 원금이 10,025,000원이 되어 이자가 약 25,063원입니다. 이렇게 달마다 조금씩 늘어나 12개월을 모으면 30만 원보다 4천 원쯤 더 쌓입니다.
금리별로 차이가 얼마나 벌어지나
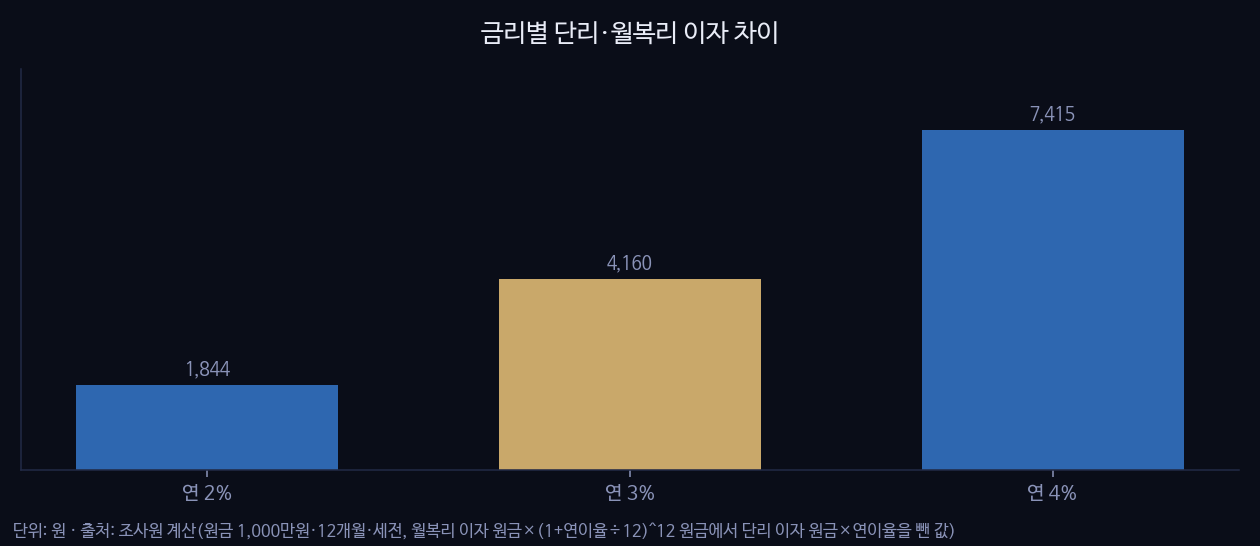
같은 조건(원금 1,000만원, 12개월)에서 금리만 바꿔 계산한 표입니다. 원 단위 반올림, 세전 기준이라 '약'을 붙였습니다.
| 연이율 | 단리 이자(세전) | 월복리 이자(세전) | 차이 |
|---|---|---|---|
| 연 2% | 200,000원 | 약 201,844원 | 약 1,844원 |
| 연 3% | 300,000원 | 약 304,160원 | 약 4,160원 |
| 연 4% | 400,000원 | 약 407,415원 | 약 7,415원 |
금리가 1%포인트 오를 때마다 차이는 2천 원대에서 3천 원대씩 커집니다. 금리가 2배(2% → 4%)가 되면 차이는 약 4배(약 1,844원 → 약 7,415원)가 됩니다. 연 4%여도 1년 기준 차이는 7천 원대입니다.
여기서 규칙이 하나 나옵니다. 금리가 높을수록, 기간이 길수록 월복리와 단리의 차이는 커집니다. 이자가 이자를 낳는 횟수와 크기가 함께 늘기 때문입니다. 반대로 1년 이하 짧은 예금에서는 방식보다 금리 숫자 자체가 이자를 더 크게 좌우합니다. 연 2%와 연 3%의 단리 차이는 10만 원인데, 같은 금리에서 단리와 월복리의 차이는 4천 원 안팎입니다.
계산기로 내 예금 이자 확인하는 순서
예금 이자 계산기는 단리와 월복리 이자 두 가지만 계산합니다. 사용 순서는 세 칸입니다.
1. 원금 칸에 맡길 금액을 넣습니다. 예: 10000000(1,000만원)
2. 연이율 칸에 3처럼 퍼센트 숫자를 넣습니다.
3. 기간 칸에 12개월(1년)을 넣습니다.
그러면 단리 이자와 월복리 이자가 나란히 나옵니다. 두 금액을 빼면 내 조건에서 방식에 따른 차이가 나옵니다. 금리만 2, 3, 4로 바꿔 넣으면 위 표와 같은 값을 직접 확인할 수 있습니다. 기간 칸을 24개월로 바꿔 보면 차이가 어떻게 커지는지도 볼 수 있습니다.
계산기에는 세후 기능이 없어서 화면의 금액과 위 표는 모두 세전 추정치입니다. 실제로는 이자에서 세금이 빠집니다. 금융감독원 공시는 세후 이자율을 "이자소득 원천징수세 15.4%(소득세 14%, 지방소득세 1.4%)를 차감한 금리"로 정의합니다. 이 세율을 연 3% 예시에 손으로 적용하면, 단리 이자 300,000원에서 15.4%를 빼면 253,800원이고, 월복리 이자 약 304,160원에서 빼면 약 257,319원입니다.
1,000만원을 맡긴 사람이 1년 뒤 손에 쥐는 이자는 단리 약 25만 4천원, 월복리 약 25만 7천원입니다. 세금을 뗀 뒤 차이는 약 3,519원으로 줄어듭니다. 이 값은 운영자가 따로 계산한 참고용 숫자이고, 실수령액은 금융회사 계산 방식에 따라 몇 원 달라질 수 있습니다.
연간 이자와 배당을 합친 금융소득이 2천만원 이하이면 금융회사가 세금을 떼는 것으로 납세가 끝납니다(국세청 안내). 2천만원을 넘으면 다른 소득과 합쳐 다시 계산합니다. 이 예시의 이자는 30만 원대여서 2천만원보다 한참 아래입니다. 비과세 한도나 세금 우대 조건이 내 상품에 적용되는지는 확인 필요입니다.
금융감독원 공시의 세전 이자율은 우대조건을 반영하지 않은 기본금리입니다. 우대조건을 채우면 실제 금리는 이 글의 3%와 달라질 수 있습니다.
공시의 세후 금액도 원 단위 절사와 월복리 가정을 쓴 예시라서 실제와 다를 수 있고, 공시는 거래 전에 해당 금융회사에 문의하라고 안내합니다. 계산기 결과는 세전 추정치이므로 실제 금리·이자 지급 방식·세금은 가입하려는 금융회사 안내로 확인하세요.
🔧 직접 확인해 보기 — 예금 이자 계산기⚠️ 계산 결과는 참고용입니다. 실제 계약·납부·신고는 금융기관·관공서의 공식 계산을 따르세요.