주택담보대출계산기로 보는 금리 0.1%p 차이 625만원
0.1%p 차이, 3억 원 30년이면 이자 약 625만 원
3억 원을 30년 동안 원리금균등(매달 같은 금액을 내는 방식)으로 갚는다고 하면, 금리 0.1%p 차이는 월 약 1만 7천 원, 30년 총이자 약 625만 원 차이입니다. 4.0%와 4.1%는 계산을 보여 주려고 정한 가정 금리입니다. 지금 시중 금리가 아닙니다.
연 4.0%(가정)면 월 상환액은 1,432,246원, 30년 총이자는 약 2억 1,561만 원입니다. 연 4.1%(가정)면 월 1,449,595원, 총이자 약 2억 2,185만 원입니다. 차이는 월 17,349원, 30년 약 625만 원입니다.
17,349원 × 360회 = 6,245,640원이고, 만 원 단위로 줄이면 약 625만 원입니다. 월 상환액은 원 단위로 반올림한 계산기 값 그대로 쓰고, 만 원 단위로 줄인 총액에만 약을 붙였습니다.
월 상환액은 세 숫자로 정해진다
원리금균등 상환은 대출일부터 만기일까지 매달 갚는 원금과 이자의 합계가 같은 방식입니다(한국주택금융공사 용어 안내). 매달 통장에서 나가는 돈은 같고, 그 안에서 원금과 이자가 차지하는 몫만 달라집니다. 같은 기관의 안내에 따르면 원금균등(체감식)은 매달 같은 원금을 갚고 이자는 남은 잔액에 따라 계산하므로 월 납부액이 갈수록 줄어듭니다. 이 글은 원리금균등만 다룹니다.
월 상환액은 원금(3억 원), 월이율(연이율÷12, 4.0%면 약 0.333%), 상환 횟수(년×12, 30년이면 360회) 세 값으로 정해집니다. 금리가 0.1%p 오르면 월이율이 바뀌고, 그 값이 360번 모두에 적용됩니다.
3억 원, 연 4.0%로 첫 달을 나눠 보겠습니다. 첫 달 이자는 3억 × 0.04 ÷ 12 = 1,000,000원입니다. 첫 달 원금은 1,432,246원 − 1,000,000원 = 432,246원입니다. 첫 달 상환액 중 이자가 약 70%입니다. 원금이 천천히 줄기 때문에 높은 잔액에 붙는 이자가 오래 유지됩니다.
같은 3억 원이라도 첫 달 이자는 4.0%에서 1,000,000원, 4.1%에서 1,025,000원으로 2만 5천 원 차이가 납니다(3억 × 0.041 ÷ 12). 이 차이가 갚는 동안 조금씩 줄어들면서 360번 쌓여 약 625만 원이 됩니다.
계산기로 내 조건 비교하기
같은 원금과 기간에서 금리만 바꿔 두 번 계산합니다.
1. 대출 원금에 300,000,000을 넣습니다.
2. 연이율에 4.0을 넣습니다.
3. 기간에 30년을 넣고 월 상환액을 적어 둡니다. (1,432,246원)
4. 원금과 기간은 그대로 두고 연이율만 4.1로 바꿉니다. (1,449,595원)
5. 두 월 상환액의 차이(17,349원)에 360을 곱하면 30년 총이자 차이가 나옵니다.
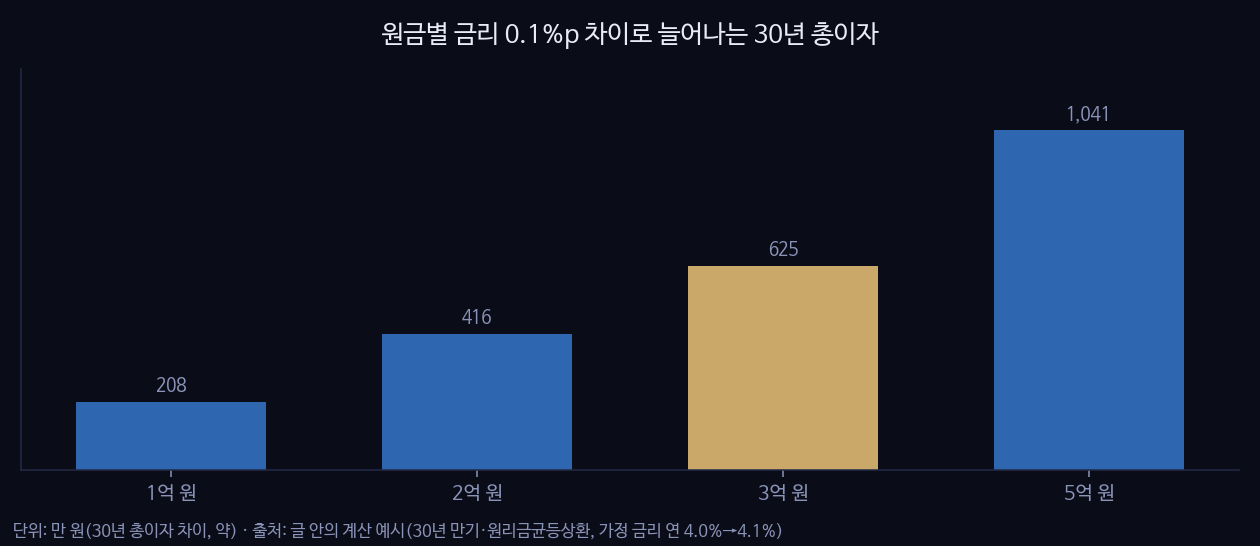
내 조건으로 하려면 1~3번의 값을 내 대출 값으로 바꾸고, 금리 칸만 0.1씩 움직이면 됩니다. 원금이 2배면 0.1%p 차이 금액도 2배입니다. 아래는 모두 30년, 원리금균등 기준입니다.
| 대출 원금 | 4.0% 월 상환액 | 4.1% 월 상환액 | 월 차이 | 30년 총이자 차이 |
|---|---|---|---|---|
| 1억 원 | 477,415원 | 483,198원 | 5,783원 | 약 208만 원 |
| 2억 원 | 954,831원 | 966,397원 | 11,566원 | 약 416만 원 |
| 3억 원 | 1,432,246원 | 1,449,595원 | 17,349원 | 약 625만 원 |
| 5억 원 | 2,387,076원 | 2,415,992원 | 28,916원 | 약 1,041만 원 |
3억 원·30년·원리금균등에서 계산기의 월 상환액에 360을 곱하고 원금을 빼면, 총이자는 3.9%에서 약 2억 940만 원, 4.0%에서 약 2억 1,561만 원, 4.1%에서 약 2억 2,185만 원, 4.2%에서 약 2억 2,814만 원입니다. 금리를 0.1%p씩 올려도 증가폭은 거의 비슷해서, 한 단계마다 약 621만~628만 원씩 커집니다.
계산 결과를 볼 때 따로 확인할 것
이 계산기는 원리금균등 월 상환액만 계산합니다. 아래 세 항목은 계산에 들어 있지 않으니 대출받는 금융기관에서 따로 확인하세요.
변동금리 상품은 중간에 금리가 바뀌면 월 상환액도 바뀝니다. 이 글의 숫자는 30년 내내 같은 금리라고 가정한 값입니다.
중도상환수수료는 금융소비자보호법상 원칙적으로 부과가 금지되고, 대출일부터 3년 이내에 갚을 때만 예외적으로 부과할 수 있습니다. 3년이 지난 뒤 갚으면 원칙적으로 수수료가 없습니다. 2025년 1월 13일 이후 체결한 신규 계약부터는 실제 비용 범위 안에서만 부과하도록 개편됐습니다. 내 계약에 적용되는 수수료율은 약정서로 확인해야 합니다.
인지세는 대출약정서에 붙는 세금입니다. 1억 원 초과~10억 원 이하 구간은 15만 원이고, 은행과 고객이 절반씩 내므로 고객 부담은 7만 5천 원입니다. 3억 원 대출이 이 구간에 들어갑니다. 이 금액은 월 상환액에 들어 있지 않습니다.
실제 적용 금리와 한도, 수수료 조건은 금융기관의 상품 안내와 약정서가 기준입니다.
🔧 직접 확인해 보기 — 대출 이자 계산기⚠️ 계산 결과는 참고용입니다. 실제 계약·납부·신고는 금융기관·관공서의 공식 계산을 따르세요.