신용잔고 늘면 과열일까? 숫자 3개로 읽는 방법
신용잔고가 늘면 과열을 의심할 만하지만 단정하면 안 된다
신용잔고가 늘었다는 뉴스만으로 "곧 떨어진다"고 읽을 수는 없습니다. 신용잔고 증가는 다른 숫자와 함께 보는 보조 신호입니다. '조심 신호'일 수는 있어도 '하락 예고'는 아닙니다.
신용잔고는 투자자가 증권사에서 돈을 빌려 주식을 산 뒤 아직 갚지 않은 금액의 합계입니다(뉴스의 '신용거래융자 잔고'). 금융투자협회 집계로 2026년 5월 15일 이 잔고는 36조5675억 원이었고, 사상 최대였습니다.
신용잔고는 빌린 돈의 합계라서, 이미 산 주식의 가격이 올라도 저절로 커지지 않습니다. 다만 시장 전체가 커지면 같은 비중으로 빌려도 빌린 금액이 커집니다. 그래서 잔고가 늘었다는 사실만으로는 "사람들이 무리하게 빌렸다"와 "시장 전체가 커졌다"를 구분할 수 없습니다. 이 구분이 다음 장의 주제입니다.
금액보다 증가율과 비율로 읽는다
금액은 시장이 커지면 따라서 커지므로 착시가 생깁니다. 그래서 일정 기간의 증가율과, 시장 규모 대비 비율(신용잔고 ÷ 시가총액)을 함께 봅니다. 시가총액은 상장된 주식 전체의 값을 합친 금액입니다.
예를 들어(실제 통계가 아닌 설명용 숫자) 한 달 전 20조 원이 오늘 22조 원이면 증가율은 (22 − 20) ÷ 20 × 100 = 10%입니다. 같은 기간 시가총액이 2,000조 원에서 2,100조 원으로 늘면 비율은 20 ÷ 2,000 × 100 = 1.00%에서 22 ÷ 2,100 × 100 ≒ 1.05%로 바뀝니다.
금액은 10% 늘었지만 시장 규모 대비 비율은 0.05%p만 올랐습니다. 증가분의 상당 부분은 시장 규모가 커진 만큼 빌린 돈도 늘어난 것으로 읽습니다. 반대로 시가총액은 거의 그대로인데 비율만 빠르게 오른다면, 빌린 돈의 비중이 실제로 커지는 중이라 더 조심할 만합니다.
| 지표 | 계산법 | 읽는 법 |
|---|---|---|
| 신용잔고 금액 | 빌려서 산 뒤 아직 안 갚은 돈의 합계 | 혼자 보면 시장 크기에 따라 착시가 생긴다 |
| 신용잔고 증가율 | (이번 − 이전) ÷ 이전 × 100 | 짧은 기간에 빠르게 오르면 조심한다 |
| 시가총액 대비 비율 | 신용잔고 ÷ 시가총액 × 100 | 시장 규모를 걸러 낸 비교다 |
| 반대매매 금액 | 강제로 팔린 금액 | 늘면 하락 압력이 커졌다는 신호다 |
| 지수 하루 움직임 | 날짜별 기록에서 확인 | 신용잔고가 변한 날짜와 맞춰 본다 |
지수가 떨어질 때 신용잔고가 위험해지는 순서
빌린 돈이 위험해지는 때는 주가가 내려갈 때입니다. 규칙은 이렇습니다. 신용거래를 할 때 투자자는 보증금을 40% 이상 먼저 내야 하고, 빌릴 수 있는 돈은 최대 60%입니다. 증권사는 빌려준 돈의 140% 이상을 담보로 받아야 합니다. 이후 담보가 증권사가 정한 담보유지비율(종목별·고객별로 다름)보다 낮아지면 추가담보를 요구합니다. 담보비율은 매일 종가로 계산합니다.
예를 들어 내 돈 40만 원에 60만 원을 빌려 100만 원어치 주식을 샀다고 하겠습니다. 담보비율은 100 ÷ 60 ≒ 167%입니다. 주가가 10% 내려 90만 원이 되면 150%, 16% 내려 84만 원이 되면 84 ÷ 60 = 140%로 법정 최소선입니다. 증권사가 정한 담보유지비율이 이보다 높으면 더 일찍 걸립니다. 금융위원회는 하루 가격변동률의 3개월 평균이 6%를 넘는 종목에 160%를 적용하는 예를 들었습니다. 이 경우 주식이 96만 원으로 4%만 내려도 96 ÷ 60 = 160%에 닿습니다.
이후 순서는 다음과 같습니다.
1. 주가가 내려 담보비율이 기준 아래로 떨어집니다.
2. 증권사가 투자자에게 추가담보를 내라고 요구합니다. 추가담보는 현금이나 대용증권(담보로 인정되는 증권)만 됩니다.
3. 기한까지 내지 못하면 증권사는 약관에 따라 반대매매를 할 수 있습니다. 안내 문구 예시는 '추가담보를 기한까지 내지 않으면 다음 날 반대매매 예정'입니다. 반대매매는 증권사가 주식을 강제로 팔아 빌려준 돈을 회수하는 것입니다.
4. 이 매도 물량이 시장에 나오면 가격이 더 내려갈 수 있고, 그러면 같은 종목을 신용으로 산 다른 투자자의 담보비율도 낮아질 수 있습니다.
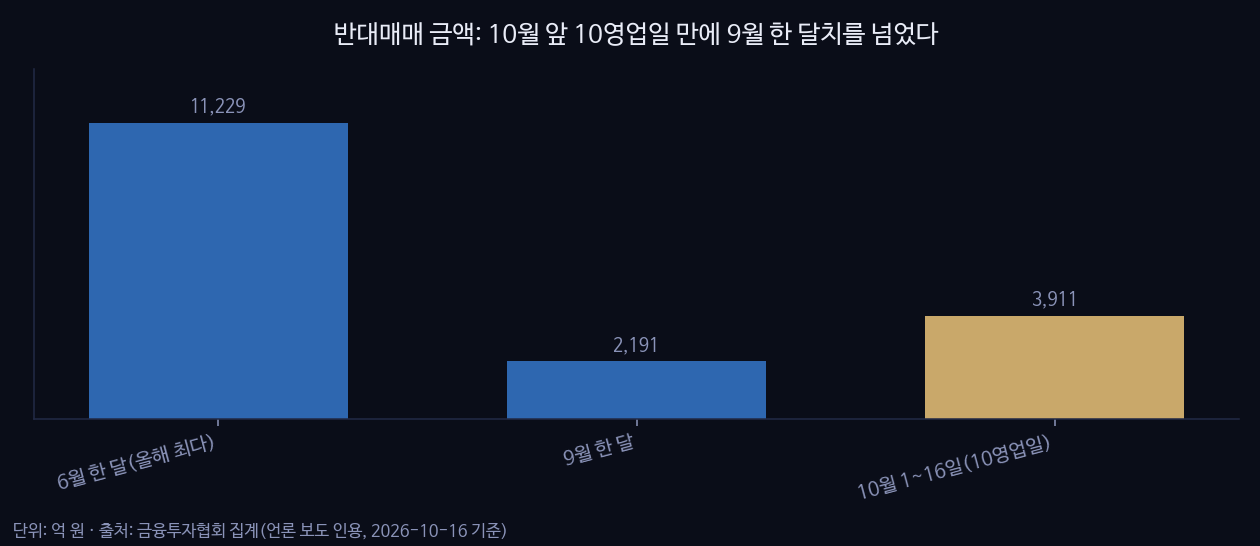
반대매매를 언제 하는지는 법조문에 정해져 있지 않고 각 회사 약관을 따릅니다. 금융투자협회 집계로 2026년 10월 1~16일(10영업일)의 반대매매 금액은 3911억 원이었습니다. 9월 한 달 합계 2191억 원보다 많고, 2026년 들어 가장 많았던 6월 한 달 1조1229억 원의 약 35% 수준입니다. 기간 길이가 다르니 단순 비교는 조심해야 합니다. 반대매매 금액이 늘면 위 순서로 나오는 강제 매도가 많아졌다는 뜻이고, 표의 '하락 압력' 신호로 읽습니다.
날짜별 기록으로 직접 맞춰 보는 법
신용잔고가 지수 움직임과 맞는지는 직접 확인할 수 있습니다. 먼저 뉴스에서 신용잔고 기준일을 적어 둡니다. 예: 5월 15일. 신용잔고 숫자는 그 기준일 것을 따로 확인해야 합니다. 날짜별 기록은 지수의 하루 움직임만 보여 줄 뿐, 신용잔고를 조회하거나 과열 여부를 판정하지는 않습니다.
다음으로 날짜별 기록에서 기준일을 찾아 앞 5일과 뒤 5일의 지수 움직임을 하루씩 확인합니다. 그다음 하루 등락을 옮겨 적고, 하락한 날이 연달아 몇 번인지 셉니다. 마지막으로 뒤 5일에 큰 하락이 있었는지, 계속 올랐는지 적어 둡니다. 여기에 앞에서 계산한 증가율과 시가총액 대비 비율을 함께 놓고, 지수 방향과 맞는지 판단합니다. 한두 번의 기록으로 규칙을 만들지 말고 여러 날짜로 반복해서 맞춰 보세요.
신용잔고가 몇 달씩 늘어도 지수가 계속 오를 수 있어, 고점 시기를 맞히는 도구로는 쓸 수 없습니다. 증가율, 시가총액 대비 비율, 반대매매 금액을 함께 놓고 "조심할 신호가 몇 개 겹쳤나"를 보는 용도로 쓰는 것이 맞습니다. 이 글은 투자 권유가 아닙니다. 제도와 한도는 바뀔 수 있으니 최신 내용은 금융투자협회와 금융위원회의 기관 공고를 확인하세요.
🔧 직접 확인해 보기 — 날짜별 기록✈ 공포·탐욕 지수 텔레그램 채널 (t.me/kospi_fear)
⚠️ 이 글의 지수와 해석은 통계 실험의 기록이며 투자 권유가 아닙니다. 투자 판단과 결과는 본인에게 있습니다.