저축은행예금 보호한도 1억원, 계산법과 금리 비교
금리보다 먼저 따질 것은 보호한도 1억원이다
저축은행 예금은 금리를 비교하기 전에 보호한도부터 따져야 합니다. 보호한도는 금융기관 한 곳당 원금과 소정의 이자를 합쳐 1억원입니다.
보호한도를 넘는 금액은 예금보험공사가 지급하지 않습니다. 그래서 "금리가 높으니 이득"으로 끝내지 않고, 내 돈이 어디까지 보호되는지부터 알아야 합니다.
보호한도는 '회사 한 곳, 원금+이자' 기준이다
예금자보호는 예금보험공사가 금융회사가 문을 닫았을 때 예금을 대신 지급하는 제도입니다. 금융위원회에 따르면 보호한도는 1인당 5천만원에서 1억원으로 올랐고, 2025년 9월 1일부터 시행됐습니다. 24년 만의 상향입니다. 언제 가입했는지와 관계없이 2025년 9월 1일 이후에는 1억원까지 보호됩니다. 이 한도는 은행, 저축은행, 보험사, 투자매매·중개업자, 종합금융회사에 적용됩니다.
계산 규칙은 세 가지입니다.
- 보호 대상은 원금과 소정의 이자를 합친 금액입니다. 원금만 1억원에 맞추면 이자가 붙는 순간 한도를 넘을 수 있습니다.
- 한 금융기관에 가진 예·적금은 전부 합쳐서 1억원까지입니다. 지점이 달라도, 상품이 달라도 같은 회사면 합산합니다.
- 서로 다른 금융기관에 넣은 돈은 기관마다 따로 1억원씩 보호됩니다. A사 9천만원과 B사 8천만원은 둘 다 전액 보호됩니다.
한도를 넘은 금액은 파산절차에서 배당을 받을 권리만 남고, 실제로 얼마를 받을지는 배당순위에 따릅니다.
보호되지 않는 상품도 있습니다. 운용실적에 따라 지급액이 바뀌는 펀드 같은 금융투자상품, 실적배당형 상품, 증권사 CMA, 후순위채권이 그렇습니다. 퇴직연금, 연금저축, 사고보험금은 일반 예금과 따로 각각 1억원까지 보호됩니다.
세후 이자로 계산하면 금리 차이가 얼마인지 보인다
이자는 받을 때 세금을 떼고 들어옵니다. 개인의 일반 이자소득 원천징수세율은 14%이고, 여기에 소득세의 10%인 개인지방소득세가 붙어 합계 15.4%입니다. 이자가 1만원이면 소득세 1,400원과 지방소득세 140원이 빠집니다. 이자·배당 등 금융소득이 연 2천만원 이하이면 이 원천징수로 세금이 끝납니다. 2천만원을 넘으면 다른 소득과 합쳐 종합과세됩니다.
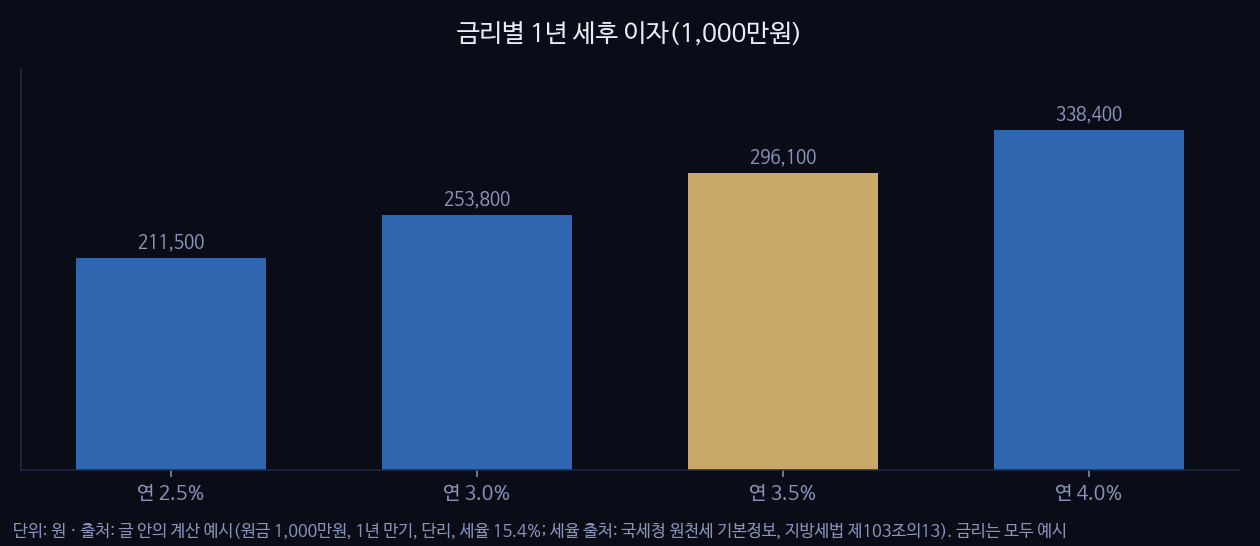
아래는 계산 예시입니다. 입력은 원금 1,000만원, 1년 만기, 단리, 세율 15.4%입니다. 금리 3.0%와 3.5%는 계산을 보이려고 정한 예시이고, 실제 금리가 아닙니다.
| 항목 | 연 3.0% 예시 | 연 3.5% 예시 |
|---|---|---|
| 세전 이자 | 300,000원 | 350,000원 |
| 세금(소득세 14%+지방소득세 1.4%) | 46,200원 | 53,900원 |
| 세후 이자 | 253,800원 | 296,100원 |
| 만기 수령액(원금+세후 이자) | 10,253,800원 | 10,296,100원 |
| 보호한도 안에 드는지 | 원금+세전 이자 10,300,000원 → 1억원 이하 | 원금+세전 이자 10,350,000원 → 1억원 이하 |
금리가 0.5%p 다르면 1년 세후 이자는 42,300원 차이가 납니다. 세전 이자 50,000원 차이에서 세금 7,700원이 빠진 값입니다. 같은 방식으로 계산하면 연 2.5%(예시)는 세후 211,500원, 연 4.0%(예시)는 세후 338,400원입니다.
한도 확인은 마지막 행처럼 합니다. 원금에 세전 이자를 더한 금액이 한 회사 기준 1억원을 넘는지 봅니다. 거꾸로 한도에 맞추려면, 1년 만기 단리 기준으로 "1억원 ÷ (1 + 금리)"가 한 회사에 넣을 수 있는 원금의 상한입니다. 연 3.5% 1년 만기라면 1억원 ÷ 1.035 ≈ 9,661만원입니다. 연 3.0%라면 1억원 ÷ 1.03, 약 9,708만원 이하입니다. 여기에 같은 회사의 다른 예·적금이 있으면 그 금액도 함께 빼야 합니다. 상한에 딱 맞추지 말고 여유를 두는 편이 단순합니다.
300개 상품에서 고르는 3단계
1단계: 금리를 한 번에 비교합니다. 신호랩의 '저축은행 예금 금리' 도구는 300개 넘는 상품의 금리를 한 번에 보여 줍니다. 도구로는 금리 비교까지 하고, 세후 이자 계산과 회사별 배분은 직접 합니다. 도구 화면에서 상품들의 금리를 한 번에 보고, 만기가 같은 상품 가운데 금리가 높은 후보 3~5개를 직접 골라 적습니다. 그다음 후보마다 앞의 표처럼 세후 이자를 계산합니다.
2단계: 회사 한 곳당 금액을 나눕니다. 후보를 회사별로 묶고, 한 회사에 넣는 원금과 이자의 합이 1억원을 넘지 않게 배분합니다. 예를 들어 넣을 돈이 2억원이면 최소 3개 회사로 나눠야 합니다. 2억원에 이자까지 붙으면 2개 회사의 한도 2억원을 넘기 때문입니다. 이미 그 회사에 예·적금이 있다면 합산해서 계산합니다.
3단계: 만기와 중도해지 이율을 확인합니다. 금리가 높아도 만기가 길면 그 기간 동안 돈이 묶입니다. 중도해지 이율은 상품마다 정해져 있어서, 만기 전에 쓸 일이 있는 돈이면 세후 이자 계산이 달라집니다. 상품 안내문에서 만기, 이자 지급 방식, 중도해지 이율 세 가지를 확인합니다. 이 글의 금리는 모두 예시이고, 실제 금리와 조건은 각 저축은행과 상품 공시에서 확인해야 합니다. 이 글은 가입을 권하거나 수익을 보장하지 않습니다. 보호한도 1억원과 금리 조건은 가입 전에 해당 금융회사와 예금보험공사 안내로 다시 확인하세요.
🔧 직접 확인해 보기 — 저축은행 예금 금리⚠️ 금리는 공시 시점 기준이며 은행 사정에 따라 바뀝니다. 가입 전 해당 금융기관에서 확인하세요.