예금금리 비교, 12개월 기본금리부터 보는 이유
기본금리 순으로 보면 '내가 확실히 받을 이자'가 보인다
예금금리는 12개월 기본금리를 같은 기준으로 놓고 먼저 비교합니다. 이유는 세 가지입니다.
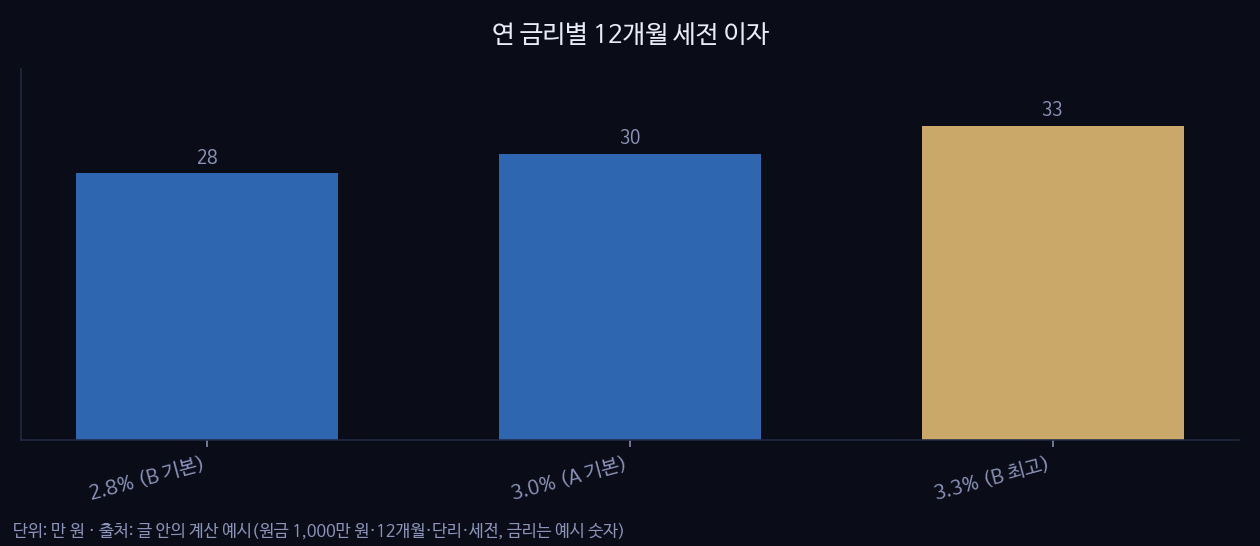
첫째, 기본금리에는 조건이 없습니다. 금융위원회는 기본금리를 "별도의 우대조건 없이 누구나 받을 수 있는 금리"라고 설명합니다. 광고에 최고 3.3%로 나온 B 상품도 조건 없이 확실히 받는 금리는 기본금리 2.8%입니다(예시 숫자).
둘째, 기간이 같아야 합니다. 금융감독원의 '금융상품한눈에'는 저축 예정기간을 1·3·6·12·24·36개월 중 하나로 고른 뒤 상품을 비교하게 되어 있습니다. 전국은행연합회 소비자포털도 같은 여섯 구간으로 나눠 보여 줍니다. 기간이 다른 상품끼리는 나란히 놓고 볼 수 없습니다. 12개월은 이 구간에 모두 들어 있어서 여러 은행 상품을 나란히 놓기 쉽습니다.
셋째, 기준이 같아야 합니다. 공시 이자율은 1년 기준 연 이율입니다. 6개월 상품도 1년으로 환산해서 표시합니다. 12개월을 고르면 이 환산 없이 숫자를 그대로 읽을 수 있습니다. 12개월 단리 상품이면 기간이 1년이라 원금 × 연 금리만 곱하면 세전 이자가 나옵니다.
최고금리와 기본금리는 뭐가 다른가
최고금리는 기본금리에 우대금리를 모두 더한 숫자입니다. 우대금리는 급여이체, 카드 사용 같은 조건을 채웠을 때만 붙는 추가 금리입니다. 조건을 하나라도 못 채우면 그 몫은 빠집니다. 조건을 하나도 못 채우면 기본금리만 받습니다.
'금융상품한눈에'도 두 숫자를 따로 보여 줍니다. '세전 이자율'은 우대금리를 반영하지 않은 기본금리이고, '최고우대금리'는 별도 항목입니다. 금융위원회는 광고에서 최고금리를 크게 내세우면 기본금리도 위치와 글씨 크기, 굵기, 색상을 균형 있게 맞춰 함께 적게 했습니다. 우대 조건도 항목별로 구체적으로 적어야 합니다. 광고에서 최고금리를 보면 함께 적힌 기본금리와 우대조건 항목부터 읽으세요.
금리 0.2%p 차이, 이자로는 얼마일까
계산식은 하나입니다.
이자 = 원금 × 연 금리 × 기간(년)
이 글의 계산은 모두 단리, 세전 기준입니다. 단리는 원금에만 이자율을 적용하는 방식입니다. 아래 금리는 모두 예시 숫자이며 실제 금리가 아닙니다.
입력은 원금 1,000만 원, 기간 12개월입니다. A 상품은 기본금리 연 3.0%입니다. B 상품은 기본금리 연 2.8%에 우대금리 0.5%p가 붙고, 조건을 모두 채우면 최고 3.3%입니다. A는 1,000만 × 3.0% = 30만 원입니다. B는 조건을 못 채우면 1,000만 × 2.8% = 28만 원, 모두 채우면 1,000만 × 3.3% = 33만 원입니다.
우대 조건을 확실히 채울 수 없다면 A가 B보다 2만 원 더 받습니다. 조건을 모두 채운다면 B가 A보다 3만 원 더 받습니다.
| 연 금리(예시) | 원금 1,000만 원·12개월 세전 이자 | 3.0% 대비 차이 |
|---|---|---|
| 2.8% | 28만 원 | -2만 원 |
| 3.0% | 30만 원 | 0 |
| 3.2% | 32만 원 | +2만 원 |
| 3.5% | 35만 원 | +5만 원 |
0.1%p는 1만 원, 0.2%p는 2만 원입니다. 원금이 2,000만 원이면 차이도 2배, 500만 원이면 절반입니다.
실제 받는 돈은 세금을 뗀 뒤의 금액입니다. 금융감독원은 세후 이자율을 이자소득 원천징수세 15.4%(소득세 14% + 지방소득세 1.4%)를 뺀 금리로 안내합니다. 위 A의 30만 원에 적용하면 30만 × (1 − 0.154) = 25만 3,800원입니다. 세후로 보면 차이도 15.4%만큼 줄어 2만 원 차이는 1만 6,920원이 됩니다. 금리 순서는 세전과 같습니다.
예금 넣기 전 5분 비교 순서
만기가 된 예금을 다시 맡기기 전에, 신호랩의 '은행 정기예금 금리: 12개월 기본금리 순' 목록으로 후보를 좁히는 절차입니다.
1. 12개월 기본금리가 높은 순으로 목록을 보고, 후보 2~3곳을 고릅니다.
2. 후보마다 우대 조건을 확인합니다. 내가 이미 채우고 있는 조건(예: 이미 쓰고 있는 급여이체)만 우대금리로 더합니다. 새로 만들어야 하는 조건은 더하지 않습니다.
3. 후보별 금리로 원금 × 금리 × 1년을 직접 계산해 이자를 비교합니다. 차이가 1~2만 원이면 조건의 번거로움을 같이 따져 봅니다. 이 목록은 순위만 보여 주며, 우대금리나 이자 계산은 해 주지 않습니다.
4. 가입 직전에 해당 은행에서 최종 금리를 다시 확인합니다. 금융감독원은 금리 같은 거래조건이 수시로 바뀌고 공시 반영이 늦을 수 있다고 안내하며, 거래 전에 해당 금융회사에 확인하라고 합니다.
🔧 직접 확인해 보기 — 은행 정기예금 금리⚠️ 금리는 공시 시점 기준이며 은행 사정에 따라 바뀝니다. 가입 전 해당 금융기관에서 확인하세요.