적금 금리 비교, 기본금리부터 봐야 하는 이유
적금은 '기본금리'로 먼저 줄 세워야 한다
적금 금리를 비교할 때는 광고에 크게 적힌 최고금리가 아니라 기본금리부터 봐야 합니다. 최고금리는 우대조건을 전부 채웠을 때만 받는 숫자이기 때문입니다.
설명용 가정 숫자로 보겠습니다. 어떤 적금이 '최고 연 5.0%'라고 적혀 있고, 이는 기본 연 3.0%에 우대 연 2.0%를 더한 값이라고 합시다. 이 3.0%와 2.0%는 실제 상품이 아니라 계산을 위해 정한 숫자입니다. 우대조건을 하나도 못 채우면 받는 금리는 5.0%가 아니라 3.0%입니다.
금융당국은 최고금리가 높아도 기본금리가 현저히 낮으면, 우대조건을 못 채웠을 때 시중금리보다 오히려 낮은 금리를 받을 수 있다고 안내했습니다. 금융위원회는 예금성 상품 광고에 최고금리와 함께 기본금리도 적도록 안내했습니다. 개선 예시는 '최고 연 11.0%(기본 연 1.0%)'입니다. 다만 이 기준은 법령이 아니라 은행·저축은행·신협이 자율로 먼저 시행하는 방식입니다. 이후 가이드라인에 반영됐는지는 확인 필요입니다. 그래서 광고에 기본금리가 없으면 상품설명서에서 직접 찾아야 합니다.
공시 금리 읽는 법: 기본금리 + 우대금리 = 최고금리
세 용어를 먼저 풀어 두겠습니다. 기본금리는 우대조건을 채우지 않아도 가입한 누구나 받는 금리입니다. 우대금리는 정해진 조건을 채우면 더해지는 금리입니다. 최고금리는 이 둘을 합한 값입니다.
금융감독원 정기예금 공시 데이터에서는 기본금리와 최고우대금리가 따로 실립니다. 우대조건, 저축기간, 단리·복리 구분, 가입한도 항목도 별도로 있습니다.
우대조건이 내가 채울 수 있는 것인지는 이렇게 하나씩 지워 가며 따져 봅니다.
1. 상품설명서에서 우대조건을 모두 옮겨 적고, 조건마다 붙은 우대금리 폭도 함께 적습니다.
2. 급여이체처럼 이미 하고 있거나 지금 바꿀 수 있는 조건은 '채움'으로 표시합니다.
3. 카드 사용실적 조건은 기준 기간을 봅니다. 가입 전 6개월 안에 카드 실적이 있으면 우대금리에서 빠진 민원 사례가 금융당국 안내에 나옵니다.
4. 친구 초대, 매일 만보 걷기 같은 새로운 유형은 달성 가능성을 미리 가늠하기 어렵다고 안내되어 있습니다. 이런 조건은 '못 채움'으로 두는 쪽이 안전합니다.
5. 행운번호 추첨처럼 우연에 따른 우대금리는 당첨확률이 적혀 있어야 합니다. 추첨형 우대금리는 당첨이 보장되지 않으므로 예상금리 계산에서 뺍니다.
6. '채움'으로 남은 우대금리만 기본금리에 더해 예상금리를 구하고, 이를 시중금리와 비교합니다.
| 항목 | 뜻 | 확인할 곳 | 비교할 때 쓰는 법 |
|---|---|---|---|
| 기본금리 | 조건 없이 받는 금리 | 공시 금리, 광고의 '기본' 표시 | 후보를 줄 세우는 첫 기준 |
| 우대금리 | 조건을 채우면 더해지는 금리 | 상품설명서 | 채울 수 있는 조건의 폭만 더함 |
| 최고금리 | 기본 + 우대 전부 | 광고 문구, 공시 | 참고용. 기본금리와 격차가 크면 조건부 금리가 큰 상품 |
| 우대조건 | 우대금리를 받는 요건 | 상품설명서 | 조건별로 채울 수 있는지 하나씩 표시 |
| 중도해지 금리 | 만기 전에 해지할 때 적용하는 금리 | 상품설명서 | 경과기간별 금리를 가입 전에 확인 |
월 10만 원 12개월, 실제 이자는 얼마인가
적금 이자는 원금 전체에 1년치가 붙지 않습니다. 매달 넣은 돈마다 남은 기간만큼만 이자가 붙습니다. 상품설명서 계산식은 '납입금액 × 약정금리 × 이자계산일수(납입일~만기 전일) ÷ 365'이고, 납입한 회차마다 따로 계산해 합칩니다.
12개월 적금을 월 단위로 단순화하면 첫 달에 넣은 돈은 12개월, 둘째 달에 넣은 돈은 11개월, 마지막 달에 넣은 돈은 1개월 치 이자를 받습니다. 합하면 12+11+…+1 = 78개월이고, 이를 12로 나누면 6.5입니다. 단리 기준으로 이자는 '월 납입액 × 연 금리 × 6.5'입니다. 실제 은행은 회차마다 일수로 계산하고 원 미만을 버리므로 이 근사값과 차이가 날 수 있습니다.
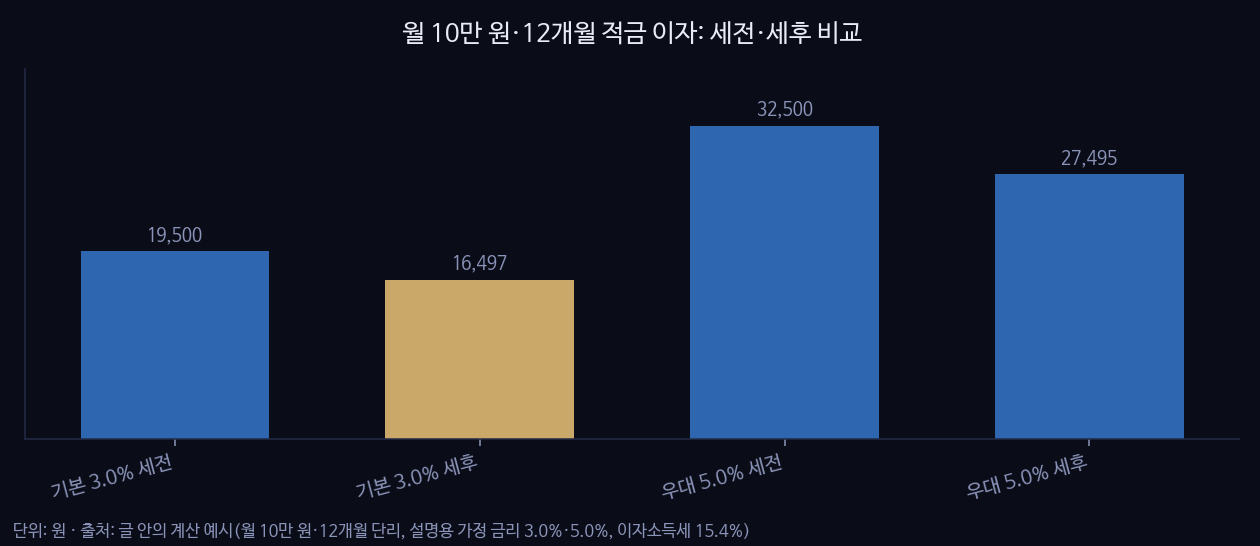
입력은 월 10만 원, 12개월 납입, 원금 120만 원입니다. 금리는 앞에서 정한 설명용 가정 숫자(기본 3.0%, 우대 2.0%)를 씁니다. 기본금리 3.0%만 받으면 100,000 × 0.03 × 6.5 = 19,500원이 세전 이자입니다. 우대까지 5.0%를 다 받으면 100,000 × 0.05 × 6.5 = 32,500원입니다. 두 경우의 차이는 13,000원입니다.
같은 120만 원을 연 3.0%로 1년 통째로 맡기면 1,200,000 × 0.03 = 36,000원입니다. 적금은 같은 3.0%인데도 이자가 19,500원이라, 통째로 맡긴 경우의 약 절반(19,500원 ÷ 36,000원 ≒ 54%)입니다. 원금 120만 원이 12개월 내내 들어 있는 것이 아니라, 평균적으로 6.5개월만 들어 있기 때문입니다.
이자에서는 세금도 빠집니다. 일반 이자소득의 원천징수세율은 소득세 14%에 개인지방소득세를 더해 15.4%입니다. 기본금리만 받으면 19,500원 × 15.4% = 3,003원이 빠져 세후 16,497원입니다. 우대까지 다 받으면 32,500원 × 15.4% = 5,005원이 빠져 세후 27,495원입니다. 금융소득이 연 2,000만 원 이하이면 원천징수로 납세가 끝납니다.
기본금리 순으로 후보 3곳 고르는 순서
우리 도구에는 '은행 적금 금리: 12개월 기본금리 순' 정렬이 있습니다. 이 도구가 보여 주는 것은 12개월 기준 기본금리 순서뿐입니다. 우대금리, 우대조건, 세후 이자는 도구에 없으므로 따로 확인해야 합니다.
사용 순서는 이렇습니다. 도구를 열고 12개월 기본금리 순으로 놓은 뒤, 위에서부터 후보 3곳을 적습니다. 그 3곳의 상품설명서를 각 은행에서 열어 우대조건과 중도해지 금리를 확인합니다. 설명서는 후보 3곳 것만 읽으면 됩니다.
가입 직전에는 네 가지를 차례로 봅니다. 먼저 12개월 기준 기본금리가 후보 사이에서 몇 위인지 봅니다. 다음으로 앞의 지워 가기 절차로 내가 채울 수 있는 우대금리만 더합니다. 그다음 내가 넣으려는 월 납입 금액과 개월 수가 한도 안에 드는지 봅니다. 마지막으로 중도해지 금리를 봅니다. 만기 전에 해지하면 약정 만기이율이 지급되지 않아 손실이 생길 수 있고, 중도해지 이율은 가입 후 경과기간에 따라 달라지기 때문입니다.
이 글은 비교 방법과 계산 규칙만 다룹니다. 특정 상품 가입을 권하지 않으며, 현재 금리와 조건은 각 은행 공시와 상품설명서에서 확인하세요.
🔧 직접 확인해 보기 — 은행 적금 금리⚠️ 금리는 공시 시점 기준이며 은행 사정에 따라 바뀝니다. 가입 전 해당 금융기관에서 확인하세요.