고금리적금 연 7%, 이자는 왜 단순 계산의 54%일까
연 7% 적금의 세전 이자는 단순 계산의 약 54%
월 10만 원씩 12개월 동안 넣는 연 7% 단리 적금이면, 세전 이자는 45,500원이고 세금을 뺀 실수령 이자는 약 38,500원입니다. 단리는 넣은 원금에만 이자가 붙고, 이자에는 다시 이자가 붙지 않는 방식입니다. 계산을 하나씩 적으면 이렇습니다.
- 원금: 10만 원 × 12회 = 120만 원
- 단순 계산: 120만 원 × 7% = 84,000원
- 세전 이자: 10만 원 × 7% × 78/12 = 45,500원
- 이자소득세 15.4%: 7,007원
- 세후 이자: 45,500 − 7,007 = 38,493원
45,500원은 84,000원의 약 54%입니다. 정확한 비율은 78/144(약 54%)입니다. 이 비율은 12개월 단리 기준이고, 복리 상품이나 다른 가입기간에서는 달라집니다.
어림 계산 규칙은 이렇게 정리됩니다.
월 납입액 × 금리 × 6.5 − 세금(12개월 가입 기준)
매달 넣은 돈은 맡긴 기간이 다르다
연 7%는 "돈을 1년 동안 맡겼을 때"의 이율입니다. 적금은 한 번에 120만 원을 넣지 않고 매달 10만 원씩 넣습니다. 1회차 돈은 만기까지 12개월 있지만, 12회차 돈은 마지막 1개월만 있습니다. 은행은 돈이 머문 기간만큼만 이자를 줍니다.
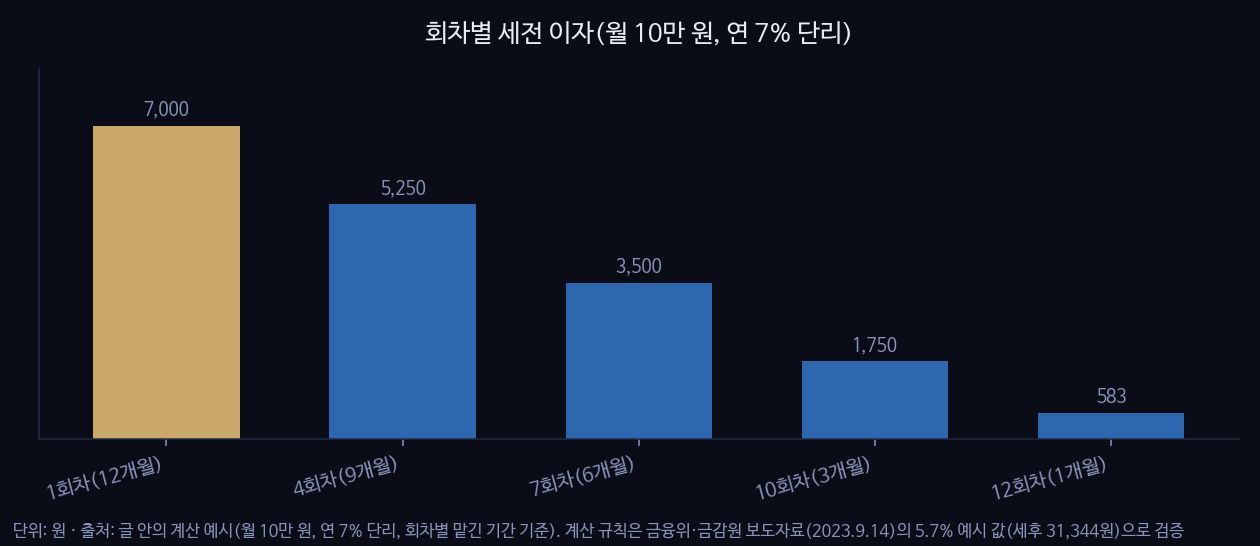
회차별 맡긴 기간은 12, 11, 10, … 2, 1개월입니다. 이 숫자를 모두 더하면 78개월입니다. 78을 12회로 나누면 평균 6.5개월입니다. 120만 원 전체가 1년 내내 있었던 것이 아니라 평균 6개월 반만 있었던 셈입니다. 단순 계산은 12개월, 실제는 6.5개월이니 비율이 6.5/12, 곧 78/144가 됩니다.
| 납입 회차 | 맡긴 기간(개월) | 세전 이자(월 10만 원, 연 7%) |
|---|---|---|
| 1회차 | 12 | 7,000원 |
| 4회차 | 9 | 5,250원 |
| 7회차 | 6 | 3,500원 |
| 10회차 | 3 | 1,750원 |
| 12회차 | 1 | 583원 |
| 12회 합계 | 78개월분 | 45,500원 |
이 규칙이 맞는지는 금융당국 보도자료의 예시 값으로 확인할 수 있습니다. 월 10만 원, 12개월, 최고금리 연 5.7% 적금의 세후 이자가 31,344원입니다. 10만 원 × 5.7% × 78/12 = 37,050원에서 15.4%를 빼면 같은 값이 나옵니다.
광고 금리와 내가 받는 금리는 다르다
광고에 크게 적힌 금리는 기본금리에 우대금리를 더한 최고 금리일 수 있습니다. 기본금리는 조건과 상관없이 누구나 받는 금리입니다. 우대금리는 카드 사용실적 같은 조건을 채워야 붙고, 조건을 못 채우면 기본금리만 받습니다. 금융당국은 광고에서 최고금리를 강조하면 기본금리도 함께 적게 하는데, 표기 예시가 '최고 연 11.0%(기본 연 1.0%)'입니다. 그러니 광고에서 큰 숫자 옆 괄호 안의 기본금리를 먼저 찾아보세요.
월 10만 원, 12개월 기준으로 금리 1%p는 세전 이자 6,500원(10만 원 × 1% × 6.5)입니다. 우대 2%p를 놓치면 세전 13,000원이 사라지고, 세후로는 약 11,000원이 줄어듭니다. 기본금리가 지나치게 낮으면 우대를 못 받았을 때 시중금리보다 낮은 금리가 적용될 수 있습니다. 그래서 금융당국은 최종 예상금리를 시중금리와 비교해 가입을 판단하라고 안내합니다. 우대 조건에는 가입 전 6개월 카드 사용실적처럼 가입하기 전 기간을 따지는 것도 있어, 가입 뒤에 채울 수 없는 조건이 있는지 먼저 봅니다.
세금도 이자에서 한 번 더 빠집니다. 원천징수(은행이 이자를 줄 때 세금을 미리 떼는 것) 세율은 소득세 14%에 지방소득세 1.4%를 더한 15.4%입니다. 지방소득세는 소득세의 10%이므로 14% × 10% = 1.4%입니다. 금융감독원 비교공시도 세후 금리를 이 15.4%를 빼서 계산합니다.
가입 전에 두 가지를 더 봅니다. 하나는 월 납입 한도와 가입기간입니다. 한도가 낮으면 원금 자체가 작고, 6개월처럼 짧으면 평균 예치기간이 3.5개월로 줄어듭니다. 다른 하나는 중도해지 금리입니다. 중도해지 때 적용 금리는 가입 전에 상품설명서에서 확인합니다.
예금과 비교하려면 이자를 원금 120만 원으로 나눕니다. 세전 45,500원 ÷ 1,200,000원 ≈ 3.8%입니다. 연 7% 적금은 120만 원을 처음부터 1년 맡기는 연 약 3.8% 예금과 같은 세전 이자를 줍니다. 단, 이 비교는 세전 기준이고, 세율이 같아서 세후로 비교해도 비율은 같습니다.
적금은 기본금리 순으로 먼저 비교한다
우대 조건은 사람마다 채울 수 있는지가 다릅니다. 그래서 모두에게 똑같이 적용되는 기본금리부터 줄을 세우는 편이 비교하기 쉽습니다. 금융감독원 비교공시의 세전 이자율도 우대조건을 반영하지 않은 기본금리이고, 기본 조회 조건은 월 10만 원, 12개월입니다.
이 사이트의 '은행 적금 금리: 12개월 기본금리 순' 도구를 쓰는 순서는 이렇습니다. 먼저 도구에 12개월 기본금리 순으로 나온 목록에서 위쪽 후보 3개쯤을 고릅니다. 다음으로 후보마다 월 납입액 × 기본금리 × 6.5(=78/12)로 세전 이자를 어림합니다. 기본금리 연 3%면 10만 원 × 3% × 6.5 = 19,500원입니다. 그다음 우대 조건을 확인하고, 내가 채울 수 있는 것만 더해 최종 금리를 계산합니다. 마지막으로 15.4%를 빼 세후 이자를 비교하고, 위의 환산법으로 예금 금리와도 견줍니다.
운영자 메모: 이 글은 계산 규칙을 설명한 것이며 특정 상품의 가입을 권하는 글이 아닙니다. 실제 금리와 조건은 각 금융기관의 상품설명서에서 확인하세요.
🔧 직접 확인해 보기 — 은행 적금 금리⚠️ 금리는 공시 시점 기준이며 은행 사정에 따라 바뀝니다. 가입 전 해당 금융기관에서 확인하세요.