CMA vs 파킹통장, 하루 이자 계산법 3단계
하루 이자는 '연이율이 높은 쪽'이 더 붙는다. 단, 금액 구간과 보호 여부를 함께 본다
결론부터 말씀드립니다. 같은 금액을 같은 기간 맡긴다고 어림하면 연이율이 높은 쪽 이자가 더 많습니다. CMA냐 파킹통장이냐가 이자를 가르지 않습니다. 금리 숫자가 가릅니다.
계산식은 한 줄입니다.
하루 이자(세전) = 원금 × 연이율 ÷ 365
세금은 뒤에 뗍니다. 일반 이자에서는 소득세 14%와 지방소득세 1.4%를 합쳐 15.4%를 뗍니다. 세후 이자는 세전 이자에 0.846을 곱하면 됩니다.
이 글에 나오는 금리는 모두 계산법을 보이려고 가정한 값입니다. 실제 금리가 아닙니다. 원금은 1,000만 원으로 놓습니다.
A 계좌(연 2.0%, 가정)는 10,000,000 × 0.020 ÷ 365 ≈ 548원이고, 세후 약 464원입니다. 30일이면 세후 약 13,910원입니다.
B 계좌(연 2.5%, 가정)는 10,000,000 × 0.025 ÷ 365 ≈ 685원이고, 세후 약 579원입니다. 30일이면 세후 약 17,380원입니다.
하루 차이는 세전 약 137원, 세후 약 116원입니다. 30일이면 세전 약 4,110원 차이가 납니다. 금리가 0.5%포인트 다르면 1,000만 원에서 이 정도 차이가 납니다. 이 글의 계산은 세전·세후 이자만 비교합니다. 보호 여부는 아래에서 따로 봅니다.
CMA는 증권사·종금사 계좌, 파킹통장은 은행·저축은행 통장
CMA는 증권회사나 종합금융회사에서 만드는 수시입출금 계좌이고, 파킹통장은 은행이나 저축은행에서 만드는 수시입출금 통장입니다. 둘 다 이체와 출금이 자유로워서 잠깐 돈을 두기에 쓰입니다.
돈을 굴리는 방식이 가장 큰 차이입니다. 파킹통장은 예금이라 상품이 정한 금리가 붙고, CMA는 단기금융상품에 운용한 결과를 나눠 주는 실적 배당 계좌입니다.
예금자보호는 금융회사가 망했을 때 예금보험공사 등이 대신 돌려주는 제도입니다. 한도는 2025년 9월 1일부터 금융회사별·1인당 원금과 이자를 합쳐 1억 원입니다. 예전 5천만 원에서 올랐습니다. 파킹통장은 은행·저축은행의 요구불예금(보통예금 등)이라 보호 대상입니다. CMA는 종합금융회사의 CMA만 보호 대상입니다. 증권회사의 CMA는 보호 대상이 아닙니다. 증권회사에서는 고객 계좌에 현금으로 남아 있는 금액 등만 보호합니다.
CMA는 종류마다 돈이 들어가는 곳이 다릅니다.
- RP형: 입금액을 RP(환매조건부채권, 일정 기간 뒤 되사는 조건으로 파는 채권)에 투자합니다. 예금자보호가 되지 않습니다.
- MMF형: 입금액을 MMF(단기 채권 등에 모아 투자하는 펀드)에 넣습니다. 운용 결과에 따라 손익이 정해지고, 증권회사가 수익을 보장하지 않습니다.
- 종금형: 종합금융회사가 취급하는 CMA입니다. CMA 가운데 예금자보호 대상입니다.
| 구분 | CMA | 파킹통장 |
|---|---|---|
| 취급하는 곳 | 증권회사·종합금융회사 | 은행·저축은행 |
| 예금자보호 | 종금형만 보호 (한도 1억 원) | 보호 (한도 1억 원) |
| 금리 구조 | 유형별 운용 결과(실적 배당) | 상품이 정한 금리 |
| 이자 지급 주기 | 확인 필요 | 결산기(3개월·6개월) 평균 잔액 또는 일별 잔액 방식, 상품마다 다름 |
| 하루 이자 계산식 | 원금 × 연이율 ÷ 365 | 원금 × 연이율 ÷ 365 |
이자를 주는 방식이 표처럼 달라도, 하루 이자를 어림할 때는 위 식을 쓰면 됩니다.
금액이 크면 결과가 뒤집힐 수 있다
어떤 파킹통장이 높은 금리를 '일정 금액까지만' 주고, 그 금액을 넘는 부분에는 낮은 금리를 준다고 가정해 봅니다. 이 규칙이 있으면 금액에 따라 순서가 바뀝니다.
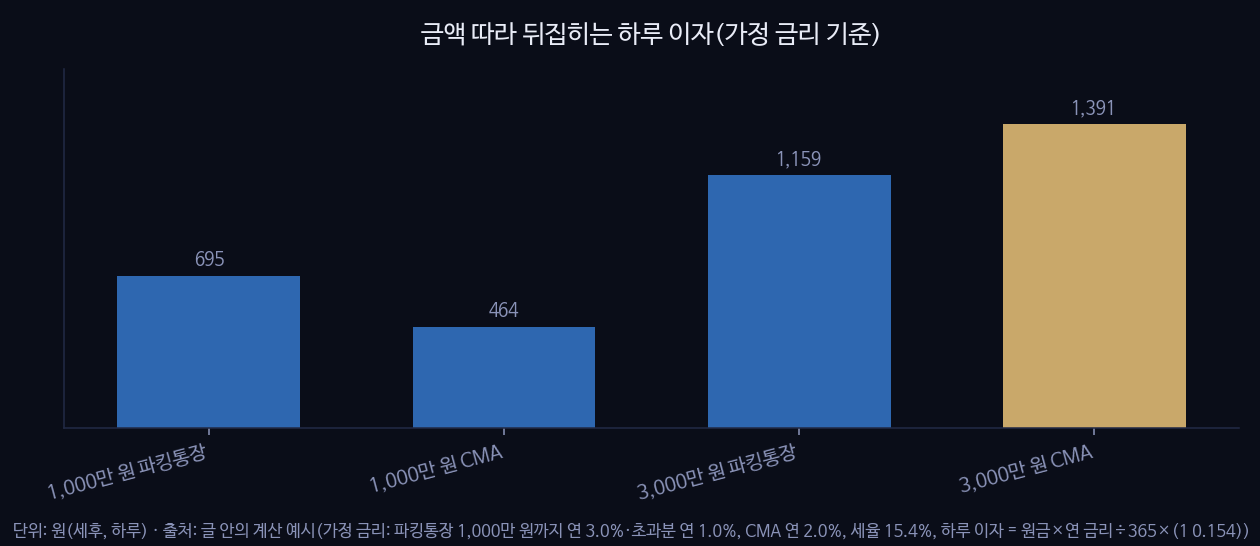
다음 두 상품을 가정합니다. 파킹통장은 1,000만 원까지 연 3.0%, 넘는 부분은 연 1.0%(가정)입니다. CMA는 금액과 상관없이 연 2.0%(가정)입니다.
1,000만 원을 넣으면 파킹통장은 10,000,000 × 0.030 ÷ 365 ≈ 822원(세후 약 695원)이고, CMA는 10,000,000 × 0.020 ÷ 365 ≈ 548원(세후 약 464원)입니다. 파킹통장이 앞섭니다.
3,000만 원을 넣으면 파킹통장은 앞 1,000만 원에서 822원, 나머지 2,000만 원에서 20,000,000 × 0.010 ÷ 365 ≈ 548원이 붙어 합계 약 1,370원(세후 약 1,159원)입니다. CMA는 30,000,000 × 0.020 ÷ 365 ≈ 1,644원(세후 약 1,391원)입니다. CMA가 앞섭니다.
두 쪽이 같아지는 금액도 구할 수 있습니다. 연 기준으로 300,000원 + (N − 10,000,000) × 0.01 = N × 0.02를 풀면 N = 2,000만 원입니다. 이 가정에서는 2,000만 원 아래면 파킹통장, 위면 CMA가 앞섭니다. 세후로 바꿔도 두 쪽 세율이 같다면(일반 이자 15.4%) 0.846을 똑같이 곱하므로 순서는 같습니다. 다만 CMA는 실적 배당이라 금리가 바뀌면 이 기준 금액도 바뀌고, 증권회사 CMA라면 3,000만 원 전부가 예금자보호 밖입니다. 실제 상품에서는 구간 금액과 금리를 직접 넣어 같은 방식으로 다시 구하세요.
3단계로 내 돈 둘 곳 정하기
① 도구로 파킹통장 후보를 고릅니다. 이 사이트의 '파킹통장: 하루만 맡겨도 이자 붙는 통장 고르기'에서 후보 통장을 고르고, 각 통장의 금리는 해당 금융회사에서 확인합니다. 이 도구는 파킹통장을 고르는 기능만 있습니다. CMA 비교나 이자 계산은 하지 않습니다.
② 쓰려는 CMA의 금리를 직접 확인합니다. 어느 유형인지(RP형·MMF형 등), 종금형인지도 같이 적어 둡니다. CMA는 실적 배당이라 금리가 고정이 아닙니다. 확인한 날짜를 함께 적어 두세요.
③ 두 금리를 같은 식에 넣습니다. 내 금액으로 원금 × 연이율 ÷ 365를 구하고 0.846을 곱해 세후를 비교합니다. 파킹통장은 구간 규칙까지 반영합니다. 파킹통장도 같은 금융회사에 이미 맡긴 다른 예금과 원금·이자를 합쳐 1억 원까지만 보호되니, 합계가 1억 원을 넘는지 확인합니다.
사용 장면은 이렇습니다. 월급이 들어온 날부터 다음 달 낼 돈이 나가는 날까지 2주(14일) 동안 1,000만 원이 비어 있다고 합니다. 앞의 가정 금리로 계산하면 A(연 2.0%)는 10,000,000 × 0.020 ÷ 365 × 14 ≈ 7,670원, 세후 약 6,490원입니다. B(연 2.5%)는 10,000,000 × 0.025 ÷ 365 × 14 ≈ 9,590원, 세후 약 8,110원입니다.
2주 차이는 세후 약 1,620원입니다. 이 차이가 보호 여부, 출금 편의와 바꿀 만한 크기인지는 본인이 판단할 몫입니다. 이 글은 가입을 권하는 글이 아닙니다. 실제 금리와 보호 조건은 해당 금융회사와 예금보험공사 공고에서 확인하시길 권합니다.
🔧 직접 확인해 보기 — 파킹통장⚠️ 금리는 공시 시점 기준이며 은행 사정에 따라 바뀝니다. 가입 전 해당 금융기관에서 확인하세요.