특판적금 연 10%, 실제 세후 이자는 얼마일까
연 10%여도 세전 이자는 원금의 약 5.4%입니다
월 20만 원씩 12개월 넣으면 원금은 240만 원입니다. 이 돈에 10%가 붙으면 24만 원일 것 같지만, 실제 세전 이자는 13만 원입니다. 원금 대비로는 약 5.4%입니다.
이유는 예치 기간이 납입 시점마다 다르기 때문입니다. 연 10%는 돈 한 덩어리를 1년 동안 맡겼을 때의 금리입니다. 적금은 첫 달에 넣은 돈만 12개월 동안 이자가 붙습니다. 둘째 달 돈은 11개월, 마지막 달 돈은 1개월만 붙습니다. 12개월 전체로 평균 내면 한 덩어리가 1년 가운데 6.5개월 치만 붙는 셈입니다. 6.5를 12로 나누면 약 0.54이니, 10%에 0.54를 곱해 약 5.4%가 나옵니다.
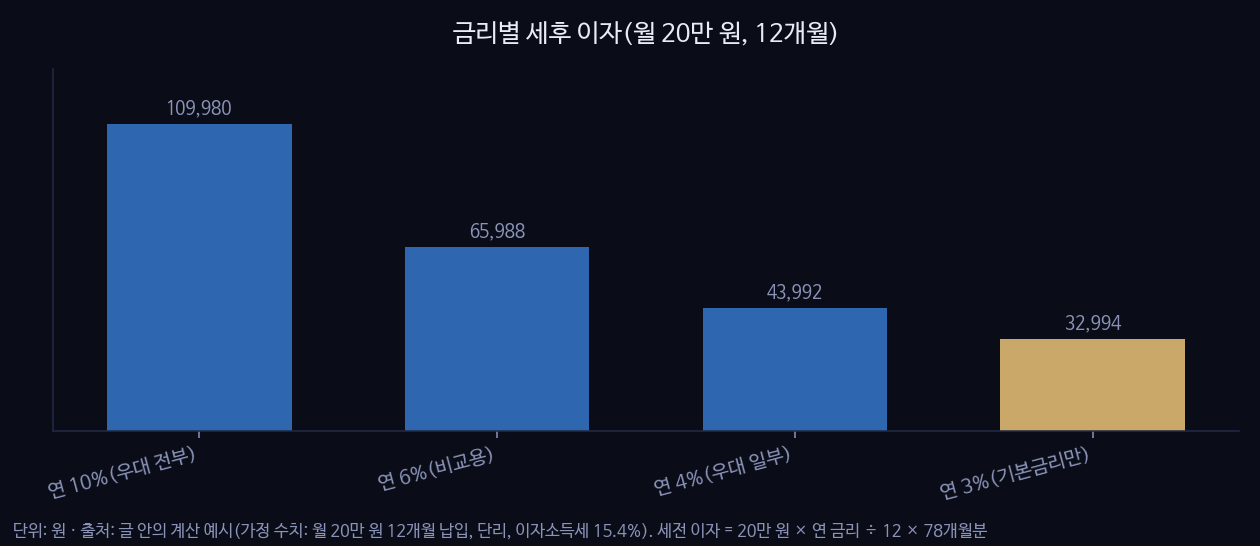
세금 15.4%를 빼면 109,980원, 원금 대비 약 4.6%입니다. 이 글의 금액은 계산 방법을 보여 주려고 가정한 숫자이고, 특정 상품의 실제 조건이 아닙니다.
적금 이자 계산 공식: 월 납입액 × 연금리 × 6.5
12개월 단리 적금(이자에 이자가 붙지 않는 방식)의 세전 이자는 한 줄로 계산합니다.
월 납입액 × 연금리 × 6.5
6.5는 (12+11+…+1)을 12로 나눈 값입니다. 금융위원회가 2023년 9월 보도자료에서 보인 예시로 검산할 수 있습니다. 월 10만 원, 12개월, 최고 연 5.7%일 때 총 세후이자가 31,344원입니다. 100,000 × 0.057 × 6.5는 37,050원이고, 여기서 세금 15.4%를 빼면 37,050 × 0.846으로 정확히 31,344원이 됩니다.
세금 15.4%는 두 가지를 합친 값입니다. 먼저 원천징수세율, 곧 은행이 이자를 줄 때 미리 떼는 세율이 있습니다. 소득세법은 일반 이자소득에 14%를 뗀다고 정합니다. 지방소득세가 그 소득세의 10%인 1.4%만큼 붙어 합계 15.4%입니다. 계산 순서는 세전 이자를 먼저 구하고, 15.4%를 빼고(곱하기 0.846), 남은 금액이 통장에 들어오는 돈입니다.
월 20만 원, 12개월 기준으로 금리별 결과를 정리하면 다음과 같습니다.
| 적용 금리 | 세전 이자 | 세금(15.4%) | 세후 이자 | 원금 대비 실수익률 |
|---|---|---|---|---|
| 연 10%(우대 전부 충족) | 130,000원 | 20,020원 | 109,980원 | 약 4.6% |
| 연 6% | 78,000원 | 12,012원 | 65,988원 | 약 2.7% |
| 연 4%(우대 일부 충족) | 52,000원 | 8,008원 | 43,992원 | 약 1.8% |
| 연 3%(기본금리만) | 39,000원 | 6,006원 | 32,994원 | 약 1.4% |
같은 상품이라도 우대를 다 채우면 세후 109,980원, 기본금리 3%만 받으면 32,994원입니다. 약 3.3배 차이입니다.
우대조건 하나를 못 채우면 얼마가 줄까요
최고금리는 기본금리에 우대금리를 더한 숫자입니다. 금융위원회는 기본금리를 "별도의 우대금리 조건 이행 없이 해당 상품에 가입하는 누구나 받을 수 있는 금리 수준"으로 정의합니다.
항목 하나를 놓칠 때 줄어드는 돈은 이렇게 구합니다. 월 20만 원, 12개월이라면 금리 1%p가 세전 13,000원(200,000 × 0.01 × 6.5)이고, 세후로는 10,998원입니다. 여기서 %p는 퍼센트포인트, 금리끼리 더하고 뺀 차이를 뜻합니다. 기본 3%에 우대 항목 세 개가 각각 3%p, 2%p, 2%p라면 합쳐서 10%입니다(계산을 보이려고 만든 가정입니다). 3%p 항목을 놓치면 연 7%, 세전 91,000원이 되어 39,000원(세후 32,994원)이 줄고, 2%p 항목을 놓치면 연 8%, 세전 104,000원이 되어 26,000원(세후 21,996원)이 줄어듭니다. 셋 다 놓치면 연 3%, 세전 39,000원입니다.
현실에서는 조건 하나만 놓쳐도 우대 전체가 빠지는 상품이 있습니다. 2026년 9월 언론 보도에 따르면 시중 특판 적금은 기본금리 2~3%에 거래 실적 우대를 얹는 구조이고, 조건을 하나라도 놓치면 기본금리만 적용되는 경우가 소개됐습니다. 같은 보도의 카드 연계 적금은 최고 연 12%, 월 최대 30만 원, 6개월 납입이었습니다. 6개월 적금은 6.5 대신 1.75(21÷12)를 곱합니다. 그래서 우대를 다 채워도 세전 이자는 약 6만 3천 원(300,000 × 0.12 × 1.75)이고, 원금 180만 원 대비로는 3.5%입니다.
2021년 금융감독원 점검에서 만기가 된 특판 상품 21개를 보면, 고객이 실제로 받은 금리는 평균 최고금리의 78%였습니다. 특판 상품의 중도해지 계좌 비중은 21.5%였습니다. 중도해지하면 일반적으로 우대금리가 사라지고, 약정 금리 대신 낮은 패널티 금리가 붙습니다. 중도해지 금리는 상품마다 달라 공식 일반 수치가 없습니다. 가입 전 상품설명서에서 중도해지 이율 항목을 찾아 적어 둡니다.
가입 전 점검 순서는 이렇습니다.
1. 광고의 '최고 연 ○%(기본 연 ○%)'에서 기본금리를 먼저 찾습니다.
2. 금융위원회는 광고에 '최고 연 11.0%(기본 연 1.0%)'처럼 두 금리를 함께 쓰도록 안내했습니다. 두 금리가 함께 적혀 있는지 보고, 추첨형 우대금리라면 '0.3%(당첨확률 2%)'처럼 당첨확률이 적혀 있는지 확인합니다.
3. 우대조건을 항목별로 적고, 내가 12개월 내내 채울 수 있는 것에만 표시합니다.
4. 채울 수 있는 항목만 더한 금리로 월 납입액 × 금리 × 6.5를 계산하고, 0.846을 곱합니다.
5. 상품설명서에서 월 납입 한도와 가입 기간을 확인해 실제로 넣을 수 있는 금액으로 다시 계산합니다.
우대가 불확실하면 기본금리부터 비교합니다
우대조건을 못 채울 수도 있다면, 최악의 경우 받는 금리인 기본금리를 먼저 봐야 합니다. 금융위원회도 기본금리가 현저히 낮으면 우대를 못 채웠을 때 시중금리보다 낮은 금리를 받을 수 있다고 경고했습니다. 친구 초대나 만보 걷기 같은 조건이 붙는 사례도 짚었습니다.
가입하기 직전에 '은행 적금 금리: 12개월 기본금리 순' 목록을 열어 봅니다. 목록 위쪽에 있는 기본금리를 보고, 가입하려는 특판 상품의 기본금리와 나란히 놓습니다. 이 도구가 보여 주는 것은 12개월 기본금리 순서이고, 이자 계산은 위의 공식으로 직접 합니다. 이 공식은 12개월 단리·일반과세 15.4% 기준입니다.
예를 들어 목록 위쪽의 기본금리가 연 3%이고, 특판의 기본금리가 연 2%라고 해 봅니다. 우대를 하나도 못 채우면 월 20만 원 기준 세후 이자는 각각 32,994원과 21,996원으로 약 11,000원 차이가 납니다. 반대로 우대를 다 채울 자신이 있다면 특판의 최고금리로 같은 식을 계산해 비교합니다. 두 계산을 모두 해 본 뒤, 우대를 못 채워도 받아들일 수 있는 금액인지 보고 정하면 됩니다.
특판 쪽 이자가 더 많아도 한도, 가입 기간, 선착순, 중도해지 조건이 내 상황에 맞는지 따로 확인합니다. 선착순 상품은 마감되면 가입 자체를 못 해 비교 대상에서 빠집니다.
🔧 직접 확인해 보기 — 은행 적금 금리⚠️ 금리는 공시 시점 기준이며 은행 사정에 따라 바뀝니다. 가입 전 해당 금융기관에서 확인하세요.