이자소득세 15.4%, 적금 세후 이자 구하는 방법
세후 이자는 세전 이자에 0.846을 곱하면 나온다
통장에 실제로 남는 이자는 세전 이자 × 0.846입니다. 세전 이자는 세금을 떼기 전 이자이고, 0.846은 100%에서 15.4%를 뺀 값입니다.
은행은 이자를 줄 때 세금을 먼저 떼고 나머지만 입금합니다. 그래서 통장에는 세금을 뺀 금액만 찍힙니다. 15.4%는 이자소득세 14%에 지방소득세 1.4%(소득세 14%의 10%)를 더한 값입니다. 금융감독원과 국세청 모두 이자소득의 일반 원천징수를 이 숫자로 안내합니다. 원천징수는 이자를 주는 쪽이 미리 세금을 떼어 나라에 내는 방식입니다.
이자가 500만 원이면 세금은 5,000,000 × 0.154 = 770,000원이고, 세후 이자는 4,230,000원입니다. 세금은 원금이 아니라 이자에만 붙습니다.
적금 이자는 '납입 총액 × 금리'가 아니다
월 10만 원씩 12개월, 연 4% 적금이면 이자가 120만 원 × 4% = 48,000원일 것 같지만 실제 세전 이자는 26,000원입니다. 22,000원 차이가 납니다.
적금은 돈을 한꺼번에 맡기지 않고 매달 나눠 넣습니다. 첫 달에 넣은 돈은 12개월을 맡기지만, 마지막 달에 넣은 돈은 1개월만 맡깁니다. 연 4%는 1년을 꽉 채워 맡겼을 때의 금리입니다. 그래서 매달 넣은 돈마다 맡긴 기간을 따로 세어야 합니다.
12개월이면 맡긴 개월 수를 모두 더합니다. 12 + 11 + 10 + … + 1 = 78개월입니다. 이 78개월을 1년(12개월) 기준으로 환산하면 단리 적금의 세전 이자 공식이 나옵니다. 단리는 원금에 대해서만 이자를 계산하고, 이자에는 다시 이자가 붙지 않는 방식입니다.
세전 이자 = 월 납입액 × 연 금리 × 78 ÷ 12 (12개월 기준)
월 10만 원·연 4%로 계산하면 100,000 × 0.04 × 78 ÷ 12 = 26,000원입니다. 78 ÷ 12 = 6.5이므로, 월 납입액의 6.5개월분에만 연 금리가 적용되는 셈입니다.
금융감독원은 이 공식을 글로 공시하지 않습니다. 다만 공시된 예시 상품의 값이 이 공식과 맞아떨어지는 것은 확인했습니다. 복리 적금은 이 글에서 다루지 않습니다.
월 10만 원 적금으로 직접 계산하기
입력값은 월 10만 원, 12개월 단리, 연 4%입니다. 세전 이자 → 세금 2가지 → 세후 이자 순서로 계산합니다.
| 단계 | 계산식 | 예시 값(월 10만 원·12개월·연 4%) |
|---|---|---|
| ① 납입 원금 합계 | 100,000 × 12 | 1,200,000원 |
| ② 세전 이자 | 100,000 × 0.04 × 78 ÷ 12 | 26,000원 |
| ③ 이자소득세 14% | 26,000 × 0.14 | 3,640원 |
| ④ 지방소득세 1.4% | 26,000 × 0.014 | 364원 |
| ⑤ 세후 이자 | 26,000 − 3,640 − 364 | 21,996원 |
| ⑥ 만기 수령액 | 1,200,000 + 21,996 | 1,221,996원 |
검산은 26,000 × 0.846 = 21,996원으로 같습니다. 세금 합계는 4,004원이고, 원금 120만 원에서는 한 푼도 빠지지 않았습니다.
끝자리 처리에서는 차이가 생길 수 있습니다. 금융감독원 '금융상품한눈에'는 1원 미만을 버리는 원 단위 절사로 계산합니다. 위 예시는 딱 떨어져서 차이가 없습니다. 세전 이자가 39,000원(세전 6.00%)이면 14%는 5,460원, 1.4%는 546원이라 세후 이자는 32,994원입니다.
그런데 공시 화면에는 같은 조건의 상품이 세후 이자 33,020원으로 나옵니다. 공시 예시는 반올림한 세후 이자율(5.08%)로 100,000 × 0.0508 × 78 ÷ 12를 계산하기 때문입니다. 직접 계산한 값과 수십 원 차이가 날 수 있습니다.
적금을 고를 때 세후 이자로 비교하는 법
모두 15.4%를 떼는 일반과세 상품이라면 세후 이자는 세전 이자의 0.846배라서, 상품 사이의 순위는 세전이든 세후든 같습니다. 그래서 세후로 확인할 것은 순위가 아니라 금리 차이가 통장에서 몇 원이 되는지입니다.
월 10만 원·12개월 기준으로 금리 0.1%p 차이를 환산해 보겠습니다. 세전 이자 차이는 100,000 × 0.001 × 78 ÷ 12 = 650원입니다. 세금을 14%(91원)와 1.4%(9.1원 → 9원)로 따로 계산하면 세후 차이는 550원입니다. 650 × 0.846 = 549.9원을 한 번에 계산해 절사하면 549원입니다. 1원 차이는 끝자리 처리 방식에서 생깁니다.
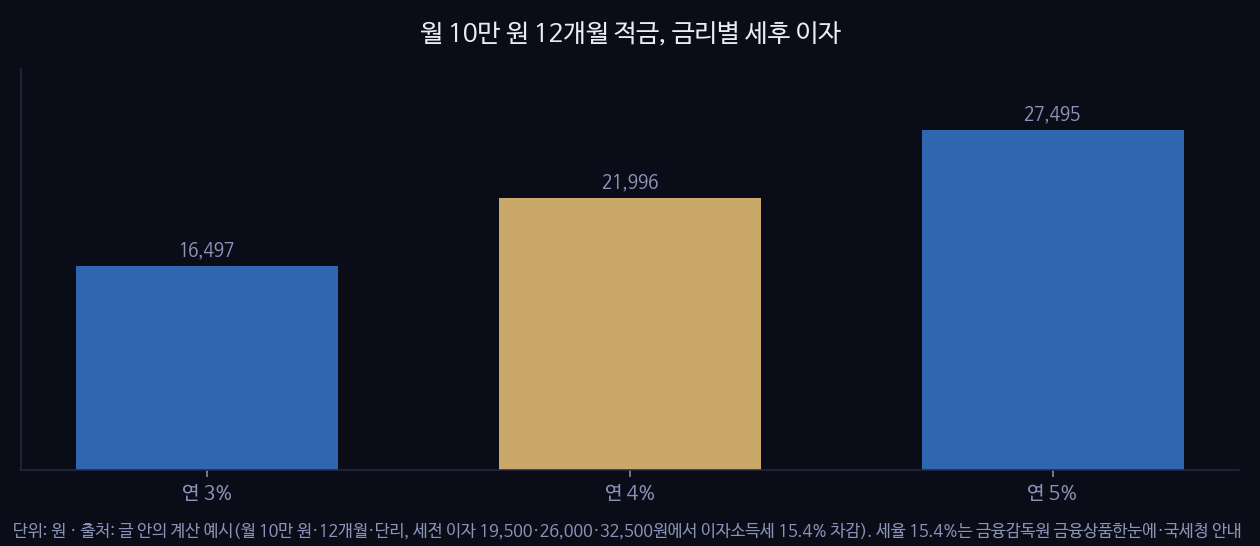
연 3%는 세전 19,500원에 세후 16,497원이고, 연 5%는 세전 32,500원에 세후 27,495원입니다. 금리가 오르면 세금으로 빠지는 금액도 3,003원에서 5,005원으로 같이 커집니다.
운영 중인 '은행 적금 금리' 도구로 비교하는 순서는 이렇습니다.
1. 도구에서 12개월 기본금리가 높은 순으로 상품을 봅니다.
2. 위쪽 상품 두세 개의 금리를 적어 둡니다.
3. 내 월 납입액과 각 금리를 공식(월 납입액 × 금리 × 78 ÷ 12 × 0.846)에 넣습니다.
4. 세후 이자를 원 단위로 나란히 비교합니다.
도구는 금리 순서를 보여 줄 뿐이고, 세후 이자 계산은 위 공식으로 직접 하셔야 합니다. 금융상품한눈에 화면의 세전 이자율도 우대조건을 반영하지 않은 기본금리이고, 도구에 나오는 금리도 같은 기본금리입니다. 우대금리는 조건을 채워야 붙으니, 내가 채울 수 있는지 따져본 뒤 각 기관 공고에서 확인하세요.
15.4%가 아닌 경우도 있습니다. 금융감독원 파인 기준으로 세금우대 상품은 이자의 9.5%(1인당 한도 4천만 원)를 뗍니다. 농수협 단위조합·신협·새마을금고 조합원은 이자의 1.4%(1인당 한도 2천만 원)입니다. 비과세 상품은 따로 있고 세금이 없습니다. 이런 상품은 0.846 대신 1에서 해당 세율을 뺀 값(예: 9.5%면 0.905)을 세전 이자에 곱하면 됩니다.
비과세·무조건 분리과세 소득을 뺀 이자와 배당의 연간 합계가 본인 기준(부부 합산이 아닙니다)으로 2천만 원을 초과하면 종합과세 대상입니다. 2천만 원 이하이면 금융회사가 떼는 것으로 납세가 끝납니다. 다른 이자나 배당이 있으면 합산하므로 따로 더해 보세요.
이 글은 계산 방법을 설명한 것이며, 특정 상품의 가입을 권하지 않습니다. 세금 제도와 금리 조건은 바뀔 수 있으니 가입 전에 해당 기관의 공고를 확인하세요.
🔧 직접 확인해 보기 — 은행 적금 금리⚠️ 금리는 공시 시점 기준이며 은행 사정에 따라 바뀝니다. 가입 전 해당 금융기관에서 확인하세요.