연말정산 환급과 추가납부, 갈리는 이유 계산
환급과 추가 납부를 가르는 건 '미리 낸 세금 − 확정 세금' 하나다
돌려받을지 더 낼지는 뺄셈 한 번으로 정해집니다.
환급액 = 1년간 미리 낸 세금(기납부세액) − 최종 확정 세금(결정세액)
결과가 플러스면 환급이고, 마이너스면 추가 납부입니다. 0이면 정산할 돈이 없습니다.
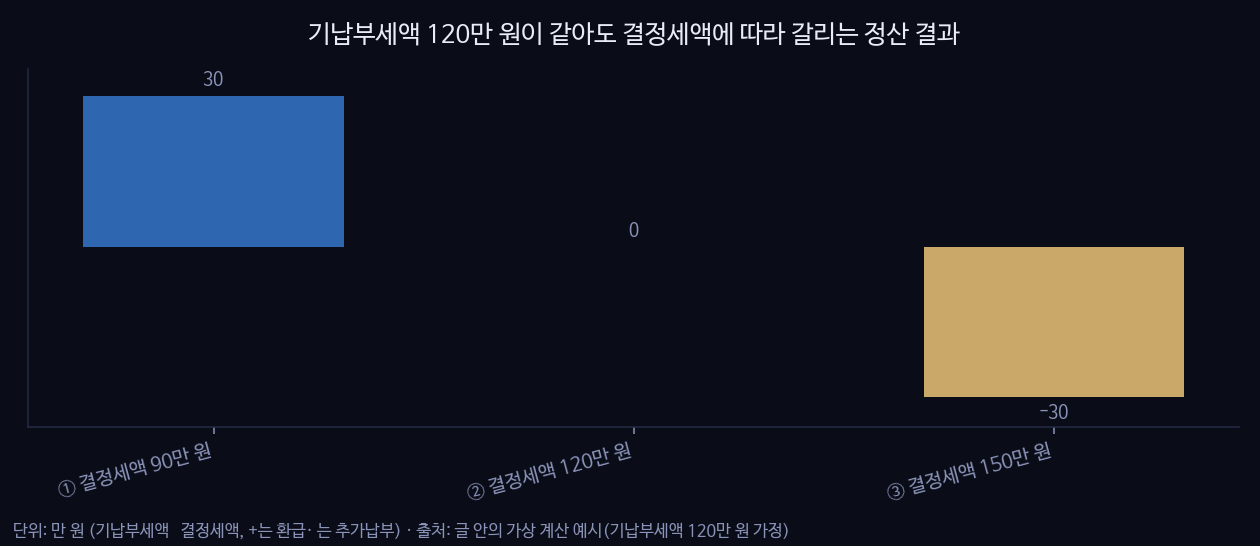
숫자로 보면 이렇습니다. 매달 소득세 10만 원이 빠졌다면 10만 × 12개월 = 120만 원이 기납부세액입니다. 공제를 반영한 결정세액이 90만 원이면 120만 − 90만 = +30만 원이라 30만 원을 돌려받습니다. 결정세액이 150만 원이면 120만 − 150만 = −30만 원이라 30만 원을 더 냅니다.
같은 월급, 같은 120만 원을 냈어도 결정세액이 다르면 결과가 갈립니다. 그래서 "나는 어느 쪽인가"는 두 숫자를 직접 비교해야 알 수 있습니다. '13월의 월급'은 이 차액이 플러스일 때 생기는 돈입니다.
월급에서 매달 떼는 세금은 어떻게 정해지나
회사는 매달 월급을 줄 때 세금을 먼저 떼어 대신 냅니다. 이것을 원천징수라고 합니다. 회사는 떼어 둔 세금을 다음 달 10일까지 냅니다.
얼마를 뗄지는 회사 마음대로 정하지 못합니다. 국세청이 만든 간이세액표를 따라야 합니다. 간이세액표는 월급 수준과 공제대상 가족 수별로 떼어야 할 세액을 정해 둔 표입니다. 표보다 적게 떼면 차액을 추가로 내야 하고, 납부지연 가산세도 부담합니다.
국세청 예시로 계산해 보겠습니다. 월급 350만 원에 본인, 배우자, 8세 이상 20세 이하 자녀 2명이 있는 경우입니다. 표의 세액 49,340원에서 자녀 몫 29,160원을 빼면 매달 20,180원을 뗍니다(지방소득세 2,018원은 따로 붙습니다). 1년이면 20,180 × 12 = 242,160원을 냅니다. 결정세액이 200,000원이면 242,160 − 200,000 = 42,160원 환급입니다.
이 매달의 금액은 확정이 아니라 추정치입니다. 표는 월급과 가족 수만 보고 만들어졌습니다. 1년 동안 쓴 카드 사용액, 의료비, 교육비 같은 공제 항목은 반영되지 않습니다. 연말에 이 항목들이 확정되면 세금이 다시 계산되고, 그 차이가 환급이나 추가 납부로 나타납니다.
월 원천징수액은 고를 수도 있습니다. 간이세액표 금액의 80%, 100%, 120% 중에서 신청하면 되고, 신청하지 않으면 100%입니다. 비율을 바꿔도 결정세액은 그대로이고, 매달 미리 내는 몫(기납부세액)만 달라집니다. 예를 들어 120%를 고르면 매달 더 낸 만큼 기납부세액이 커져 차액이 플러스 쪽으로 움직입니다. 80%를 고르면 반대로 마이너스 쪽으로 움직입니다.
확정 세금이 계산되는 단계와 예시 계산
결정세액은 이 순서로 나옵니다. 총급여 → 소득공제 → 과세표준 → 세율 → 세액공제 → 결정세액입니다.
총급여는 1년간 받은 급여의 합계입니다. 소득공제는 총급여에서 먼저 빼 주는 금액이고, 소득공제를 거쳐 세율을 곱할 기준 금액인 과세표준이 정해집니다. 과세표준에 세율을 곱하고 누진공제액을 빼면 산출세액이 됩니다. 누진공제액은 구간마다 세율이 달라 생기는 차이를 한 번에 빼 주는 금액입니다(예: 15% 구간은 126만 원). 산출세액에서 세액공제를 직접 빼면 결정세액입니다.
국세청 자료의 기본세율(2023~2025년 귀속)은 과세표준 1,400만 원 이하 6%, 1,400만~5,000만 원 15%(누진공제 126만 원), 5,000만~8,800만 원 24%(누진공제 576만 원)입니다. 2026년 귀속 세율은 확인 필요입니다.
과세표준이 1,400만 원이라고 가정하고 계산해 보겠습니다. 1,400만 × 6% = 84만 원이 산출세액입니다. 근로소득세액공제는 산출세액 130만 원 이하이면 산출세액의 55%입니다. 총급여가 3,300만 원 이하라고 가정하면 공제 한도는 74만 원이므로, 84만 × 55% = 46만 2천 원이 모두 공제됩니다. 공제 서류를 내지 않아 표준세액공제 13만 원만 더 적용된다면 84만 − 46만 2천 − 13만 = 24만 8천 원이 결정세액이고, 이 숫자를 내 기납부세액과 빼 보면 됩니다. 카드 사용액·의료비·교육비 같은 공제 서류를 내면 이 결정세액은 다시 계산됩니다.
같은 기납부세액 120만 원에 결정세액만 바꿔 넣으면 결과가 이렇게 갈립니다.
| 구분 | 기납부세액(미리 낸 세금) | 결정세액(확정 세금) | 차액 | 결과 |
|---|---|---|---|---|
| ① 공제 항목이 많은 경우 | 120만 원 | 90만 원 | +30만 원 | 환급 |
| ② 미리 낸 세금과 확정 세금이 같은 경우 | 120만 원 | 120만 원 | 0 | 정산 없음 |
| ③ 공제 항목이 적은 경우 | 120만 원 | 150만 원 | −30만 원 | 추가 납부 |
③으로 가는 대표적인 경우는 다음과 같습니다. 첫째, 공제 서류를 내지 않아 본인 기본공제와 표준세액공제 13만 원만 적용된 경우입니다. 둘째, 중도 퇴직했거나 두 곳 이상에서 일한 경우입니다. 이전 근무지의 근로소득원천징수영수증과 소득자별 근로소득원천징수부를 현 회사에 내야 이전 급여가 연말정산에 합산됩니다. 셋째, 원천징수 비율을 80%로 골라 매달 덜 뗀 경우입니다. 덜 뗀 만큼 추가 납부가 늘 수 있습니다.
내 숫자로 확인하는 순서
사용 장면은 이렇습니다. 연봉 계산기(실수령액)에 내 연봉을 넣으면 월 실수령액이 나옵니다.
주의할 점이 있습니다. 계산기는 월 실수령액을 보여 주는 도구입니다. 환급액이나 결정세액은 계산해 주지 않습니다. 결정세액은 카드 사용액, 의료비, 교육비 같은 내 공제 항목이 들어가야 나옵니다.
점검 순서는 다음과 같습니다.
1. 계산기에 연봉을 넣고 월 실수령액을 확인합니다.
2. 급여명세서의 월 소득세 × 12로 기납부세액을 어림합니다.
3. 급여명세서에서 매달 소득세를 12개월 치 더해 기납부세액을 구합니다. 지방소득세는 따로 더해 둡니다(국세청 예시에서 소득세 20,180원일 때 지방소득세 2,018원). 이직했다면 이전 회사 몫도 더합니다. 어림값과 크게 다르면 연중 급여 변동이나 원천징수 비율 선택을 의심합니다.
4. 홈택스 간소화 서비스에서 카드·의료비·교육비 자료를 확인합니다. 2025년 귀속분은 2026년 1월 15일에 열렸습니다.
5. 소득세 기납부세액과 결정세액을 비교합니다. 기납부세액 − 결정세액이 플러스면 환급, 마이너스면 추가 납부입니다.
연말정산 결과는 회사가 다음 해 3월 10일까지 신고하며, 회사별 일정은 다를 수 있습니다.
🔧 직접 확인해 보기 — 연봉 계산기⚠️ 계산 결과는 참고용입니다. 실제 계약·납부·신고는 금융기관·관공서의 공식 계산을 따르세요.