반대매매 늘면 바닥일까? 공포지수와 읽는 3단계
늘어나는 동안은 강제 매도가 아직 진행 중이다
반대매매 금액이 늘었다는 소식만으로는 바닥이라고 말할 수 없습니다. 늘던 금액이 줄기 시작하는 때와 공포 심리가 최악에서 꺾이는 때가 겹치는지를 같이 봐야 합니다.
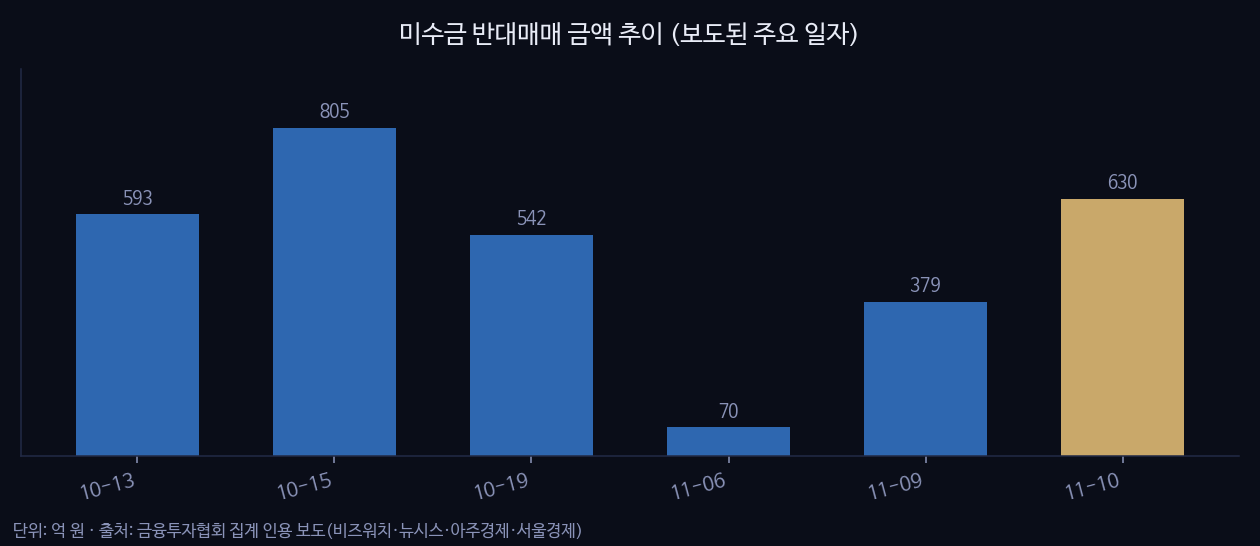
이유는 반대매매가 가격을 누르는 쪽으로 일하기 때문입니다. 금융투자협회가 날마다 집계하는 미수금 반대매매 금액은 2026년 11월 6일 70억 원이었습니다. 11월 9일에는 379억 원으로 직전 거래일의 5.4배가 됐고, 11월 10일에는 630억 4,100만 원으로 하루 만에 66.3% 더 늘었습니다. 10월 15일의 804억 9,800만 원 이후 가장 큰 금액입니다. 같은 시기 코스피는 11월 5일 5.28%, 6일 6.02% 떨어졌습니다.
11월 6일 70억 원에서 10일 630억 4,100만 원까지 금액이 매일 커졌다는 것은 강제 매도 규모가 날마다 늘고 있었다는 뜻입니다. 강제 매도는 가격을 더 누르고, 가격이 내려가면 다른 계좌의 담보도 모자라 또 팔립니다. 금융당국이 2026년 11월 6일 결정해 11월 9일부터 증권사가 빌려준 돈(신용공여)에 대한 담보비율 140% 유지 의무를 한시 면제하며 막으려던 것도 이 고리입니다. 정부는 이 고리를 '주가 하락 → 담보비율 하락 → 반대매매 물량 출회 → 주가 재하락'이라고 설명했습니다.
반대매매는 언제, 어떤 계산으로 일어나나
반대매매는 빌린 돈이나 외상으로 산 주식의 담보 가치가 기준 아래로 떨어진 뒤, 부족한 돈을 채우지 못했을 때 증권사가 투자자 뜻과 상관없이 주식을 파는 일입니다. 빌린 돈으로 사는 것을 신용융자, 대금을 며칠 뒤에 내기로 하고 사는 것을 미수라고 합니다.
기준은 담보비율로 확인합니다. 계산식은 `담보비율 = 담보평가금액(담보로 잡힌 주식 등의 평가금액) ÷ 융자금(빌린 돈) × 100`입니다. 융자금 600만 원에 담보평가금액이 830만 원이면 약 138.3%입니다. 140% 기준에는 못 미칩니다.
내 돈 100만 원에 빌린 돈 100만 원을 보태 주식 200만 원어치를 샀다고 하겠습니다. 기준선은 140%로 가정합니다. 이 140%는 설명을 위한 예시 기준이고, 실제 기준은 증권사마다 다릅니다.
- 매수 직후: 200만 ÷ 100만 × 100 = 200%
- 주가 30% 하락: 평가금액 140만 원, 담보비율 140%로 기준선에 닿습니다.
- 주가 35% 하락: 평가금액 130만 원, 담보비율 130%로 기준 아래입니다. 추가 입금을 하지 않으면 반대매매 대상이 됩니다.
기준선이 140%라면, 빌린 돈이 투자금의 절반일 때 주가가 30% 넘게 빠지는 순간부터 강제 매도 위험 구간에 들어갑니다.
기준 아래로 내려가면 순서는 이렇습니다. 먼저 증권사가 부족한 금액을 채우라고 요구합니다. 신용융자는 이 추가 입금 기간이 요구일을 포함해 2일입니다. 그 안에 채우지 못하면 주식이 팔립니다. 신용융자는 증권사 약관 기준으로 대체로 담보 부족이 생긴 날부터 2영업일 뒤에 처분됩니다. 다만 다음 거래일까지 못 채우면 그다음 거래일 시초가에 판다는 설명도 있어서 증권사마다 다를 수 있습니다.
미수는 매수일 이후 2영업일째(D+2)까지 미수금을 내지 않으면 D+3 장 시작 전 동시호가(장이 열리기 전에 주문을 모아 한 가격으로 체결하는 시간)에 반대매매 주문이 나갑니다. 전일 종가보다 낮은 가격으로 수량을 계산하기 때문에 부족액보다 많은 주식이 팔릴 수 있습니다. 이후 30일(달력일) 동안은 주식을 살 때 위탁증거금(주문할 때 미리 맡기는 돈)을 100% 현금으로 내야 합니다. 이를 미수동결이라고 합니다.
매일 발표되는 '반대매매 금액'은 미수금 반대매매만 센 통계입니다. 신용융자 담보 부족으로 생긴 반대매매는 별개 통계입니다. 11월 9일부터 2027년 1월 31일까지 이어지는 140% 의무 면제도 신용융자 쪽 이야기라서, 이 일별 숫자와는 대상이 다릅니다. 면제 기간에 일부 증권사는 담보유지비율을 130%로 낮췄고, 일부는 신청한 고객의 반대매매를 1영업일 미루는 식으로 대응하고 있습니다.
공포지수와 짝지어 읽는 3단계
코스피 공포지수는 오늘 증시 심리를 0~100 한 숫자로 보여 주고, 매일 마감 후 갱신됩니다. 그래서 같은 거래일의 반대매매 금액과 짝을 맞추기 좋습니다. 읽는 순서는 세 단계입니다.
① 반대매매 금액의 방향을 봅니다. 계속 늘고 있는지, 정점을 찍고 줄기 시작했는지입니다. 10월에는 10-13 약 593억 원에서 10-15 804억 9,800만 원까지 올랐다가 10-19 542억 원으로 줄었습니다. 이런 모양이 '정점 후 감소 전환'입니다.
② 같은 날짜 공포지수의 숫자와 방향을 봅니다. 값이 더 내려가면 악화, 올라오면 회복으로 적습니다. 이 도구에는 구간 경계값 설명이 없어 높고 낮음 대신 방향만 봅니다. 한 달 전 34.4에서 1주 전 19.1로 내려갔다가, 최근 일주일 동안 11월 16일 30.4로 올라온 흐름입니다.
③ 두 방향이 같은지 엇갈리는지 확인합니다.
장 마감 후 공포지수가 갱신되면 그 날짜 줄에 적어 두고, 같은 거래일의 반대매매 금액이 발표되면 그 줄에 채워 넣습니다. 날짜, 금액, 공포지수 순서로 적으면 일주일만 모아도 방향이 보입니다.
| 반대매매 금액 흐름 | 공포지수 흐름 | 읽는 법 | 다음 확인 사항 |
|---|---|---|---|
| 증가 지속 | 계속 악화 | 강제 매도가 진행 중이라 바닥 판단은 이릅니다 | 금액이 꺾이는 날이 오는지 |
| 정점 후 감소 전환 | 악화가 멈춤 | 매도 압력이 약해지는 중 | 며칠 더 같은 방향인지 |
| 감소 | 회복 | 강제 매도가 소화되는 구간 | 금액이 다시 늘지 않는지 |
| 증가 | 악화 없음(보합·회복) | 개별 종목이나 특정 계좌 문제일 수 있음 | 급락 종목이 몰려 있는지 |
실제 숫자로 적어 보면 이렇습니다. 11월 9일 반대매매 금액은 379억 원이었고, 같은 주 공포지수는 19.1이었습니다. 11월 16일 공포지수는 30.4로 회복 방향이었지만, 코스피는 3.59% 내린 5,100.5였습니다. 이날의 반대매매 금액은 확보하지 못해서 ③단계를 끝까지 하지는 못합니다. 이렇게 한쪽 칸이 비면 결론을 내리지 않는 것이 맞습니다. 11월 9일의 공포지수는 '이 무렵' 값이어서 날짜가 정확히 맞지 않는 점도 감안해야 합니다.
이 신호로 할 수 없는 것
두 지표 모두 저점이 언제인지 맞히는 도구가 아닙니다. 위 표는 숫자를 정리하는 틀일 뿐이고, 사거나 팔라는 뜻이 아닙니다. 금액이 줄어도 다시 늘 수 있고, 공포 숫자가 회복돼도 되돌아갈 수 있습니다.
발표에는 시차가 있습니다. 11월 5일 -5.28%, 6일 -6.02% 급락 뒤 금액이 크게 뛴 것은 다음 거래일인 11월 9일입니다. 하락보다 금액이 늦게 따라온다는 뜻입니다. 거래일 기준으로 날짜를 맞추지 않으면 어긋난 짝을 보게 됩니다.
일별 통계에 없는 영역도 있습니다. 신용융자 쪽 강제 매도는 이 숫자에 잡히지 않고, 한시 면제 기간에는 매도가 미뤄졌을 뿐인지 실제로 줄었는지도 이 통계만으로 구분되지 않습니다. 10월 13일 기준 신용융자 잔고는 34조 2,528억 원으로 규모가 컸습니다. 빚으로 산 물량이 얼마나 남아 있는지는 다른 숫자로 따로 봐야 합니다.
마지막으로 내 계좌는 내가 계산해야 합니다. 앞의 공식에 내 평가금액과 빌린 돈을 넣어 보세요. 내 증권사의 기준 비율, 추가 입금 기한, 처분 시점은 증권사 공지와 약관에서 확인하세요. 한시 면제 기간(2027년 1월 31일까지)에는 기준선이 바뀌었을 수 있습니다.
🔧 직접 확인해 보기 — 코스피 공포지수✈ 공포·탐욕 지수 텔레그램 채널 (t.me/kospi_fear)
⚠️ 이 글의 지수와 해석은 통계 실험의 기록이며 투자 권유가 아닙니다. 투자 판단과 결과는 본인에게 있습니다.