연봉실수령액 표: 3천만~1억 월급 얼마 받을까?
연봉 3,000만원은 월 약 224만원, 1억원은 월 약 653만원
월 실수령액은 연봉 3,000만원이면 약 224만원, 5,000만원이면 약 357만원, 7,000만원이면 약 482만원, 1억원이면 약 653만원입니다. 계산 조건은 하나로 통일했습니다. 공제대상가족은 본인 1명이고, 월 20만원의 식대를 비과세로 받는다고 봤습니다. 요율은 2026년 값입니다.
실수령액은 세전 월급에서 공제액을 뺀 돈입니다. 세전 월급은 연봉을 12로 나눈 값입니다.
소득세는 2026년 2월 27일 개정된 간이세액표로 구했습니다. 간이세액표는 매달 뗄 소득세를 월급여액과 공제대상가족 수(본인 포함)별로 정해 둔 표입니다.
월급에서 빠지는 6가지와 계산 규칙
먼저 연봉을 12로 나눠 세전 월급을 구합니다. 다음으로 비과세 식대를 월 20만원까지 빼서 과세 대상 월급을 구합니다. 식사를 현물로 받지 않는 근로자가 받는 식사대는 월 20만원까지 비과세입니다. 그 과세 대상 월급에 보험료율을 곱해 보험료 4가지를 구하고, 간이세액표에서 소득세를 찾아 지방소득세를 더합니다. 마지막으로 세전 월급에서 6가지를 모두 뺍니다.
입력: 연봉 5,000만원, 본인 1명, 비과세 식대 월 20만원. 세전 월급은 5,000만원÷12로 약 416.7만원이고, 식대 20만원을 빼면 과세 대상 월급은 약 396.7만원입니다. 6가지 공제 항목의 요율과 계산 결과는 다음과 같습니다.
- 국민연금: 보험료율 9.5%를 근로자와 사용자가 4.75%씩 나눠 냅니다. 396.7만원 × 4.75% = 188,417원
- 건강보험: 보험료율 7.19% 중 근로자 몫은 3.595%입니다. 396.7만원 × 3.595% = 142,602원
- 장기요양보험: 건강보험료 × 0.9448 ÷ 7.19로 계산하며, 건강보험료의 약 13.14%입니다. 142,602원 × 0.9448 ÷ 7.19 = 18,739원
- 고용보험: 근로자 몫은 0.9%입니다. 396.7만원 × 0.9% = 35,700원
- 소득세: 간이세액표의 396만~398만원 구간, 공제대상가족 1명 = 190,620원
- 지방소득세: 소득세의 10%입니다. 190,620원 × 10% = 19,062원
- 공제 합계 595,140원
세전 월급 약 4,166,667원에서 595,140원을 빼면 월 실수령액은 약 3,571,527원, 즉 약 357만원입니다.
국민연금에는 상한이 있습니다. 기준소득월액은 국민연금 보험료를 매기는 기준이 되는 월 소득입니다. 이 상한은 2026년 1~6월 637만원, 2026년 7월 1일부터 2027년 6월 30일까지 659만원입니다. 659만원일 때 근로자 부담은 최대 월 313,020원입니다(659만원×4.75%). 1억원 구간은 상한에 걸리므로, 아래 표는 2026년 7월 이후 상한 659만원을 기준으로 계산했습니다.
3,000만원부터 1억원까지 실수령액 한눈에 보기
아래 표는 본인 1명, 비과세 식대 월 20만원, 2026년 요율과 간이세액표 기준의 추정치입니다. 매달 떼는 소득세는 간이세액표로 정한 값이라서, 다음 해 연말정산에서 확정되는 실제 세금과 다를 수 있습니다.
| 연봉 | 세전 월급(연봉÷12) | 월 공제 합계 | 월 실수령액 | 공제 비율 |
|---|---|---|---|---|
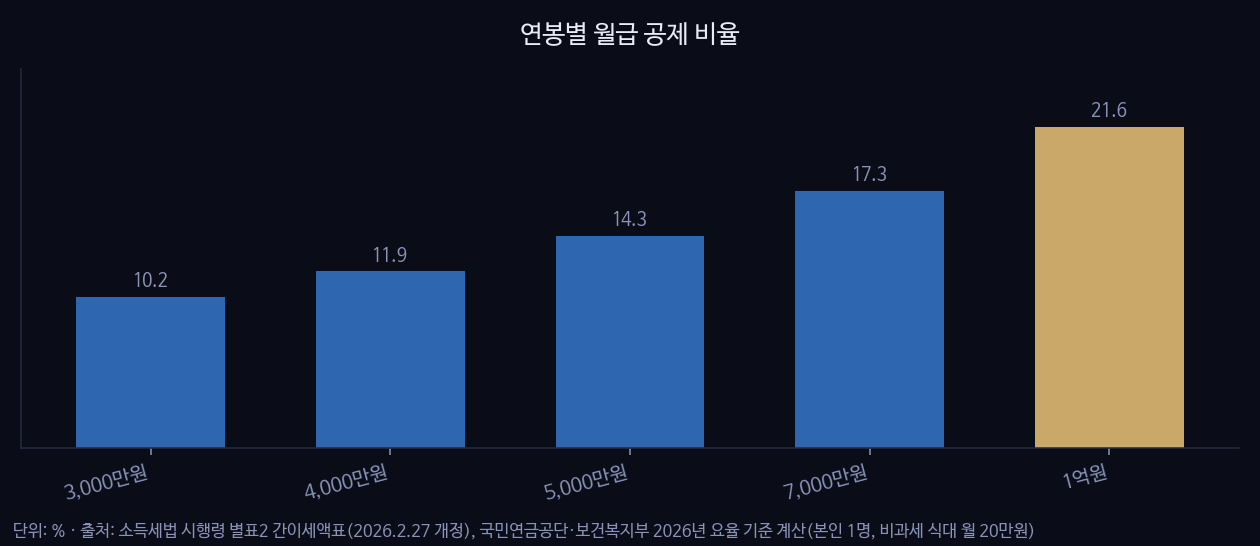
| 3,000만원 | 250.0만원 | 25.6만원 | 224.4만원 | 10.2% |
| 4,000만원 | 333.3만원 | 39.8만원 | 293.6만원 | 11.9% |
| 5,000만원 | 416.7만원 | 59.5만원 | 357.2만원 | 14.3% |
| 7,000만원 | 583.3만원 | 101.2만원 | 482.1만원 | 17.3% |
| 1억원 | 833.3만원 | 180.2만원 | 653.1만원 | 21.6% |
소수 첫째 자리 반올림 때문에 빼기 값이 0.1만원 어긋나는 칸이 있습니다.
연봉이 오를수록 공제 비율이 커지는 이유는 소득세가 누진 구조이기 때문입니다. 소득세와 지방소득세를 합쳐 세전 월급에서 차지하는 비중을 보면 3,000만원은 약 1.3%(32,076원), 5,000만원은 약 5.0%(209,682원), 1억원은 약 13.0%(1,085,392원)입니다. 세전 월급은 3.3배 늘었는데 세금은 약 34배 늘었습니다.
반대로 국민연금은 비율이 내려갑니다. 1억원 구간은 과세 대상 월급이 약 813만원으로 상한 659만원을 넘어서, 4.75%를 그대로 곱한 약 38.6만원이 아니라 313,020원만 냅니다. 세전 월급 대비 국민연금 비중이 3,000만원 구간에서는 4.4%, 1억원 구간에서는 3.8%입니다.
내 조건으로 다시 계산하는 법
연봉 계산기의 실수령액 기능에 제안받은 연봉을 넣습니다. 공제대상가족 수에는 본인과 배우자가 각각 1명으로 들어가므로 본인만 있으면 1명입니다. 식대를 현물이 아닌 돈으로 받는다면 월 20만원까지 비과세입니다. 나온 월 실수령액을 위 표의 가까운 연봉 행과 견줘 보세요. 연봉 5,000만원을 넣었을 때 결과가 3,571,527원(약 357만원)과 크게 다르면, 계산 조건이 위 표의 조건(본인 1명, 비과세 식대 월 20만원)과 같은지부터 확인하세요. 연말정산 환급액, 퇴직금, 성과급은 계산하지 않습니다.
표와 결과가 달라지는 경우는 세 가지입니다.
부양가족이 늘 때: 연봉 5,000만원 구간(과세 대상 월급 396만~398만원)에서 공제대상가족이 2명이면 소득세가 190,620원에서 162,640원으로 27,980원 줄어듭니다. 8~20세 자녀가 있으면 1명당 20,830원, 2명이면 45,830원이 간이세액표에서 더 빠집니다.
비과세 식대가 없을 때: 월급 416.7만원 전액이 과세되어 소득세가 217,320원이 됩니다. 식대를 비과세로 받을 때의 190,620원보다 26,700원 많습니다.
국민연금 상한이 바뀔 때: 1억원 구간에서 2026년 1~6월 상한 637만원을 적용하면 국민연금은 302,575원(637만원×4.75%)으로, 표의 313,020원보다 10,445원 적습니다.
🔧 직접 확인해 보기 — 연봉 계산기⚠️ 계산 결과는 참고용입니다. 실제 계약·납부·신고는 금융기관·관공서의 공식 계산을 따르세요.