퇴직금지급기준 1년·주 15시간, 계산 방법 4단계
1년 이상·주 15시간, 두 조건을 모두 채워야 받는다
퇴직금은 두 조건을 모두 채워야 생깁니다. 하나는 계속 일한 기간이 1년 이상인 것이고, 다른 하나는 4주를 평균한 1주 근로시간이 15시간 이상인 것입니다. 근거는 근로자퇴직급여 보장법 제4조 제1항 단서입니다. 이 조항은 1년 미만 근로자와 주 15시간 미만 근로자를 적용 대상에서 뺍니다.
1년 미만이면 어떻게 되나. 계속 일한 기간은 고용된 날부터 퇴직할 때까지입니다. 고용노동부 퇴직금 계산기는 퇴직일자 칸에 마지막으로 근무한 날의 다음 날을 적으라고 안내합니다. 마지막 근무일이 2026-09-30이면 계산기 퇴직일자는 2026-10-01입니다. 입사일이 2025-10-01이면 재직일수는 365일로 1년을 채웁니다. 마지막 근무일이 2026-09-29면 364일이라 하루가 모자라 대상이 아닙니다. 하루 차이로 결과가 갈리므로 입사일과 마지막 근무일은 근로계약서와 급여명세서로 먼저 확인하세요.
주 15시간은 실제 일한 시간이 아닙니다. 판단 기준은 근로계약서에 정한 소정근로시간(계약상 일하기로 한 시간)입니다. 4주 합계가 60시간이면 주 15시간이라 충족하고, 56시간이면 주 14시간이라 미달입니다. 계약상 시간이 주 15시간 미만이면, 연장근로로 실제 시간이 15시간을 넘었어도 지급 의무가 없다는 것이 고용노동부 답변입니다.
계약이 바뀌었다면. 주 15시간 미만 기간과 이상 기간이 섞여 있으면, 15시간 이상이었던 기간만 더해서 1년이 되는지 봅니다. 예를 들어 15시간 이상 기간이 7개월, 미만 기간이 8개월이면 합산은 7개월이라 1년에 못 미칩니다. 계약을 나눠 쓴 경우나 휴직 기간 처리처럼 해석이 갈릴 수 있는 상황은 단정하지 말고 고용노동부 고객상담센터 1350에서 확인하는 편이 안전합니다.
평균임금은 퇴직 전 3개월 임금을 날수로 나눈 값
평균임금은 하루 치 임금의 평균입니다. 산정 사유가 생긴 날(퇴직한 날) 이전 3개월 동안 지급된 임금 총액을, 그 3개월의 달력 날수로 나눈 1일 금액입니다. 일한 날이 아니라 쉬는 날까지 모두 센 날수입니다.
3개월의 날수는 89~92일 사이입니다. 2~4월(평년)은 28+31+30=89일이고, 7~9월은 31+31+30=92일입니다. 같은 월급이라도 날수가 많은 때 퇴직하면 1일 평균임금이 조금 낮게 나옵니다.
임금 총액에 넣는 항목은 이렇습니다.
- 기본급·기타수당: 퇴직 전 3개월에 지급된 금액을 그대로 더합니다.
- 정기상여금: 퇴직 직전 3개월에 받았는지와 상관없이, 퇴직 전 12개월 동안 받은 전액의 3/12을 임금 총액에 더합니다. 근무 기간이 1년 미만이면 그 기간에 받은 상여금 전액을 근무 개월 수로 나누어 계산합니다. 근거는 고용노동부 예규 제96호입니다.
- 연차수당: 퇴직 전에 이미 생긴 연차 중 쓰지 않아 받은 수당은 그 금액의 3/12을 더합니다. 퇴직하면서 비로소 생기는 연차수당은 넣지 않습니다.
이렇게 구한 평균임금이 통상임금(정해진 근로의 대가로 정기적으로 받는 임금)의 1일 금액보다 적으면, 통상임금을 평균임금으로 씁니다. 근로기준법 제2조 제2항에 있는 규칙입니다.
4단계 계산 순서와 실제 숫자 예시
계산식은 고용노동부 계산기에 나온 대로 '퇴직금 = 1일 평균임금 × 30(일) × (재직일수/365)'입니다. 순서는 아래 4단계입니다.
예시 입력은 입사 2023-10-01, 마지막 근무일 2026-09-30, 퇴직 전 3개월(7·8·9월, 92일) 임금 합계 900만 원입니다. 상여금과 연차수당은 없고, 재직일수는 3년에 해당하는 1,095일로 단순화해 놓았습니다.
| 단계 | 하는 일 | 예시 값 |
|---|---|---|
| ① 3개월 임금 합계 | 급여명세서 3장 더하기 | 9,000,000원 |
| ② 1일 평균임금 | 합계 ÷ 3개월 날수(92일) | 97,826원 |
| ③ 30일분 | 1일 평균임금 × 30 | 2,934,783원 |
| ④ 퇴직금 | 30일분 × (재직일수 ÷ 365) | 8,804,348원 |
②의 97,826원은 원 단위 아래를 버린 표기이고, ③은 버리기 전 값(97,826.08…원)에 30을 곱해 2,934,783원입니다. 표기값으로 곱하면 2,934,780원이라 3원 차이가 납니다. ④에서 1,095÷365는 정확히 3이라 30일분의 3배인 약 8,804,348원이 나옵니다.
상여금이 있으면 ①단계에서 3개월 임금 합계에 (연간 상여금 ÷ 12 × 3)을 직접 더하고 시작합니다. 연차수당도 같은 방식으로 3/12을 더합니다.
계산기 방식(퇴직일자 2026-10-01)으로 세면 2024년 2월 29일이 끼어 재직일수가 1,096일입니다. 이때 퇴직금은 약 8,812,388원으로 약 8천 원 늘어납니다.
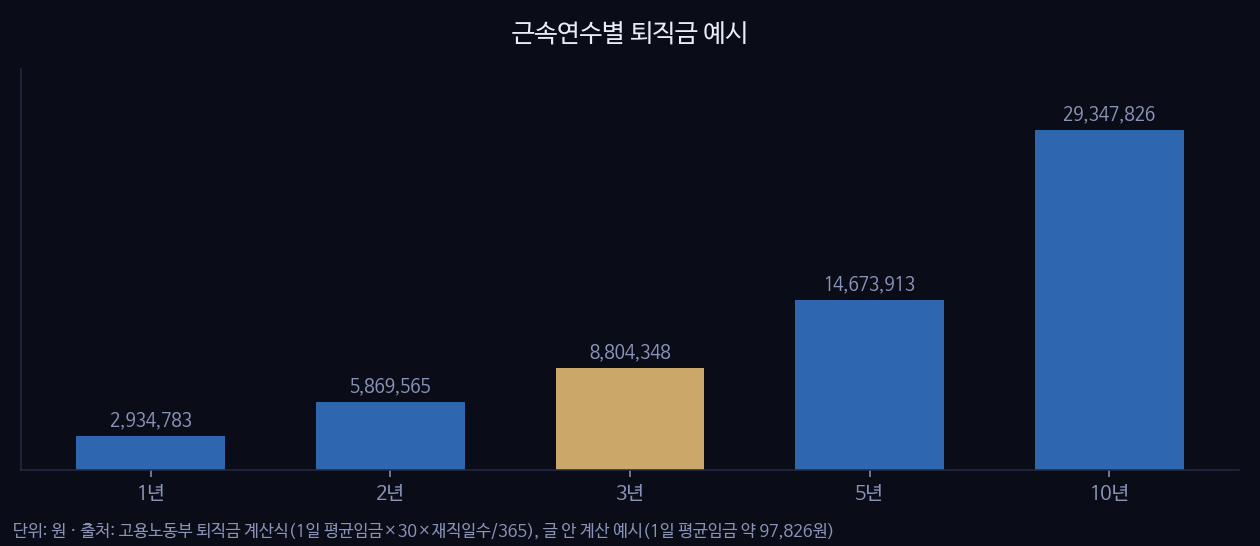
1일 평균임금 97,826원을 그대로 두면 퇴직금은 근속연수에 비례합니다. 1년이면 약 293만 원, 2년 약 587만 원, 3년 약 880만 원, 5년 약 1,467만 원, 10년 약 2,935만 원입니다. 실제로는 근속 중 임금이 오르므로 이 숫자와 다릅니다.
계산기로 확인하는 장면과 지급 기한
먼저 입사일과 퇴직일자(마지막 근무일 다음 날)를 넣어 재직일수가 365일 이상인지 봅니다. 다음으로 최근 3개월 급여명세서 금액을 넣어 1일 평균임금과 예상 퇴직금을 확인합니다. 상여금이나 이미 생긴 연차의 미사용수당이 있으면 그 3/12을 3개월 임금에 직접 더해 다시 넣습니다. 신호랩의 평균임금 기준 퇴직금 계산기로 이 순서를 따라 할 수 있습니다.
이 계산기는 평균임금 기준의 예상 금액만 보여 줍니다. 수급 자격 판정, 상여금·연차수당 자동 가산, 통상임금 비교, 퇴직소득세 계산은 하지 않습니다. 앞의 ①단계 가산과 통상임금 비교는 위에서 설명한 방법으로 직접 해야 합니다.
퇴직금은 지급 사유가 생긴 날부터 14일 안에 지급해야 합니다. 특별한 사정이 있으면 당사자가 합의해 기일을 늦출 수 있습니다(근로자퇴직급여 보장법 제9조). 14일이 지나도 받지 못했다면 사업장 관할 지방고용노동관서를 방문하거나, 고용노동부 노동포털에서 온라인으로 진정을 낼 수 있습니다. 전화 상담은 고용노동부 고객상담센터 1350(평일 09~18시)에서 받습니다.
🔧 직접 확인해 보기 — 퇴직금 계산기⚠️ 계산 결과는 참고용입니다. 실제 계약·납부·신고는 금융기관·관공서의 공식 계산을 따르세요.