자동차취득세 7% 계산법, 부가세 먼저 빼는 이유
취득세 7%는 부가세를 뺀 차값에 붙는다
비영업용 승용차의 취득세율 7%는 부가가치세(차값에 얹히는 세금)를 뺀 금액에 붙습니다. 신차는 자동차 제작증에 적힌 금액에서 부가세를 뺀 공급금액이 과세표준입니다. 과세표준은 세금을 매기는 기준 금액이라는 뜻입니다. 세액은 과세표준 × 세율로 구하고, 10원 미만은 버립니다.
부가세 포함 차값이 4,400만 원이고 그중 부가세가 400만 원이면 과세표준은 4,400만 − 400만 = 4,000만 원이고, 취득세는 4,000만 × 7% = 280만 원입니다. 4,400만 원에 바로 7%를 곱하면 308만 원이 되어 28만 원을 더 내게 됩니다. 그래서 부가세를 먼저 빼야 합니다.
견적서에서는 이 순서로 숫자를 찾습니다.
1. 견적서의 차량 가격 칸에서 부가세 포함 금액을 찾습니다.
2. 대금을 일시급 등으로 치러 판매자에게 할인받았으면 그만큼 뺍니다.
3. 그 금액에서 할인 뒤 금액에 맞는 부가세를 뺍니다.
4. 카드사 포인트처럼 판매자가 아닌 제3자가 주는 혜택은 빼지 않습니다.
2번의 근거는 지방세법 시행령 제18조입니다. 이 조문은 대금을 일시급 등으로 치러 할인받았으면 할인된 금액을 취득가격으로 본다고 정합니다. 4번은 조세심판원 결정(조심 2025지1348)에서 확인된 내용입니다.
신고한 금액이 시가표준액(행정기관이 정해 둔 기준 가격)보다 낮으면 시가표준액이 과세표준이 됩니다. 중고차를 이전 등록할 때는 양도증명서의 매매금액이 과세표준입니다. 옵션과 탁송료를 과세표준에 넣는지는 확인 필요입니다. 제작증에 적힌 금액으로 맞춰 보세요.
차종에 따라 세율이 달라진다
세율은 지방세법 제12조에 따라 차의 종류로 갈립니다. 비영업용 승용차는 7%, 그 밖의 비영업용 자동차(승합·화물차)는 5%, 영업용 자동차는 4%, 경자동차는 4%입니다. 자동차 취득세에는 지방교육세와 농어촌특별세가 따로 붙지 않으므로, 이 세율만 계산하면 됩니다. 아래 표는 과세표준이 4,000만 원일 때의 취득세입니다.
| 차종 | 취득세율 | 과세표준 4,000만 원일 때 취득세 | 감면 |
|---|---|---|---|
| 비영업용 승용차 | 7% | 280만 원 | 없음 |
| 경자동차 | 4% | 160만 원 | — |
| 승합·화물차 | 5% | 200만 원 | — |
| 전기 승용차 | 7% | 280만 원 → 140만 원 | 140만 원 한도(2026년 12월 31일까지 취득분) |
| 하이브리드 승용차 | 7% | 280만 원 | 2024년 12월 31일 종료 |
계산식은 모두 같습니다. 승합·화물은 4,000만 × 5% = 200만 원, 경차는 4,000만 × 4% = 160만 원입니다.
하이브리드 감면은 2024년 12월 31일에 끝났습니다. 마지막 기간(2021년 1월 1일~2024년 12월 31일)의 한도는 40만 원이었습니다. 2025년 이후 취득한 하이브리드 승용차는 일반 승용차와 같은 7%를 그대로 냅니다.
전기차는 감면 한도만큼 빠진다
전기차 취득세 감면은 지방세특례제한법 제66조 제4항에 있고, 2026년 12월 31일까지 취득한 차에 적용됩니다. 취득세가 140만 원 이하면 전액 면제되고, 140만 원을 넘으면 140만 원을 뺀 나머지를 냅니다.
취득세가 140만 원이 되는 과세표준은 140만 ÷ 7% = 2,000만 원입니다. 그래서 과세표준 2,000만 원 이하는 전액 면제입니다. 수소전기차는 같은 감면의 기한이 2027년 12월 31일입니다.
4,400만 원짜리 전기 승용차로 계산해 보겠습니다. 과세표준은 4,000만 원이고, 감면 전 취득세는 280만 원입니다. 여기서 140만 원이 빠지므로 실제 납부액은 280만 − 140만 = 140만 원입니다.
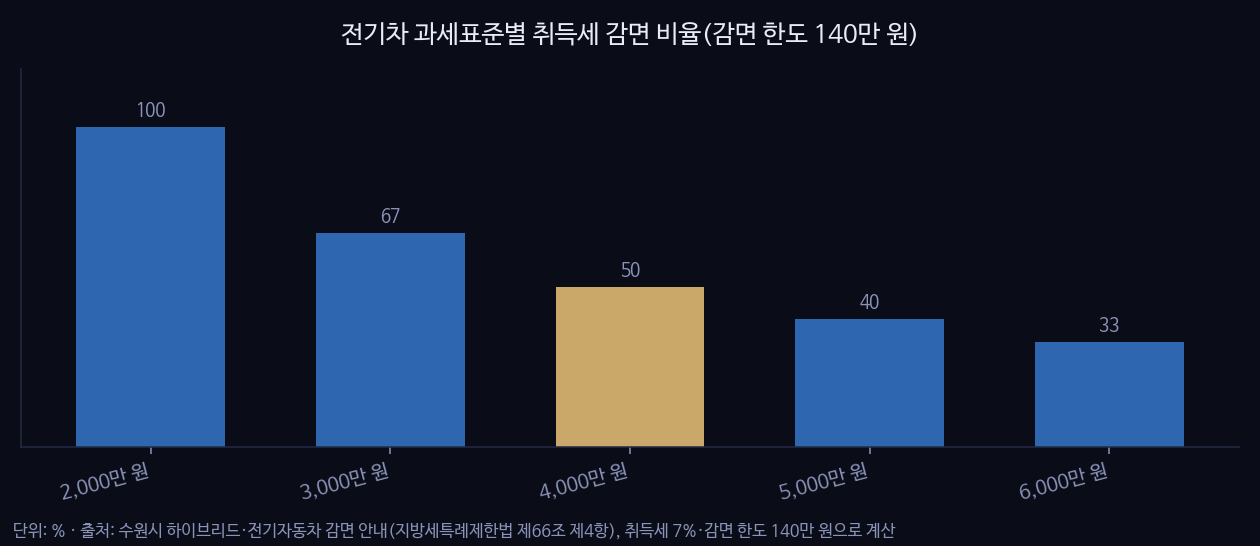
2,000만 원을 넘으면 한도가 고정이라 차값이 오를수록 감면의 비율이 줄어듭니다. 과세표준 3,000만 원은 210만 원에서 70만 원으로, 감면 비율 약 67%입니다. 4,000만 원은 280만 원에서 140만 원으로 50%, 5,000만 원은 350만 원에서 210만 원으로 40%, 6,000만 원은 420만 원에서 280만 원으로 약 33%입니다.
한도는 바뀔 수 있습니다. 행정안전부는 2026년 8월 26일 지방세제 개편안에서 감면 한도를 140만 원에서 70만 원으로 낮추는 안을 발표했습니다. 100% 감면이라는 틀은 그대로입니다. 이 안이 국회를 통과했는지는 2026년 11월 현재 확인 필요입니다. 70만 원이 적용되면 과세표준 4,000만 원 전기 승용차의 납부액은 280만 − 70만 = 210만 원입니다. 등록하기 전에 관할 기관의 공고를 확인하세요.
계산기로 내 차 취득세 확인하기
자동차세 계산기에서는 먼저 취등록세 항목을 고릅니다. 다음에 견적서에서 구한 차값을 넣습니다. 전기차라면 전기차 항목을 고릅니다.
계산기가 낸 값은 손으로 계산한 값(과세표준 × 세율, 전기차는 여기서 감면 한도를 뺀 값)과 비교해 보세요.
취득세와 자동차세는 이름은 비슷하지만 내는 때가 다릅니다. 취득세는 차를 살 때 한 번 내고, 자동차세는 차를 가진 동안 매년 냅니다. 같은 계산기에서 배기량, 연식, 연납 여부를 넣으면 자동차세도 볼 수 있습니다.
등록할 때는 취득세 외에 공채(지역개발채권·도시철도채권) 매입이 따로 붙을 수 있습니다. 2023년 3월부터 배기량 1,600cc 미만 비영업용 승용차는 새로 등록하거나 이전 등록할 때 매입 의무가 면제됩니다. 그 밖의 차는 매입 비율이 시·도 조례에 따라 다릅니다. 계산기는 공채 금액을 계산하지 않으므로 이 부분은 지자체 안내를 따로 보셔야 합니다.
🔧 직접 확인해 보기 — 자동차세 계산기⚠️ 계산 결과는 참고용입니다. 실제 계약·납부·신고는 금융기관·관공서의 공식 계산을 따르세요.